Guides
書き方ガイド
経理・財務部長の職務経歴書でよくあるのが、「経理・財務の経験20年以上。経理財務部長として決算・資金管理・監査対応を幅広く担当し、業務改善に取り組んできました」と書いて終わる書き方です。経験の長さは読み取れても、どの規模の会社で、何人の組織を預かり、どの仕組みを変えたのかが見えません。社長やCFO、監査役が知りたいのは、決算と資金をどこまで任せられる人か、そして在任中に何を変え、数字がどう動いたかです。
経理・財務部長は、ひと言でいえば、決算・開示・資金の実務を回す組織の責任者です。毎月・毎期の決算を期限どおりに締め、監査法人と協議し、借入と資金繰りを管理します。会計基準や開示の制度が変わるたびに、社内の手順を組み直すのも部長の仕事です。
この記事の記入例は、東証スタンダード上場の中堅メーカー(連結売上高 約450億円)で、経理財務部長を約5年半務めている人を想定しています。この規模の会社ではCFO(最高財務責任者)を置かず、取締役の管理本部長の下で、経理財務部長が決算と資金の両方を見ることがよくあります。経理・財務部長の役割の重心は、会社の規模によって大きく変わります。規模ごとの違いは応募先別の章で補足し、いま部長として次の会社を考えている人と、課長から部長を目指す人に向けて、項目ごとの書き方と守秘義務を守る書き方を解説します。
無料テンプレート
経理・財務部長の職務経歴書、記入見本つきのテンプレートがあります
この記事の記入例と同じ形式で、Word・Excel・PDFの3形式。空欄のテンプレートと記入見本がセットになっています。
まずは完成イメージです。乳製品メーカーで経理・連結決算・財務を19年経験し、2021年に業務用厨房機器のメーカー(連結売上高448億円)へ経理財務部長として移った人を想定しています。役職者の職務経歴書なので、直近の役職から書く逆編年体にし、職務経歴の表のあとに「経理財務部門の運営での実績」の欄を設けました。画像をタップすると拡大できます。
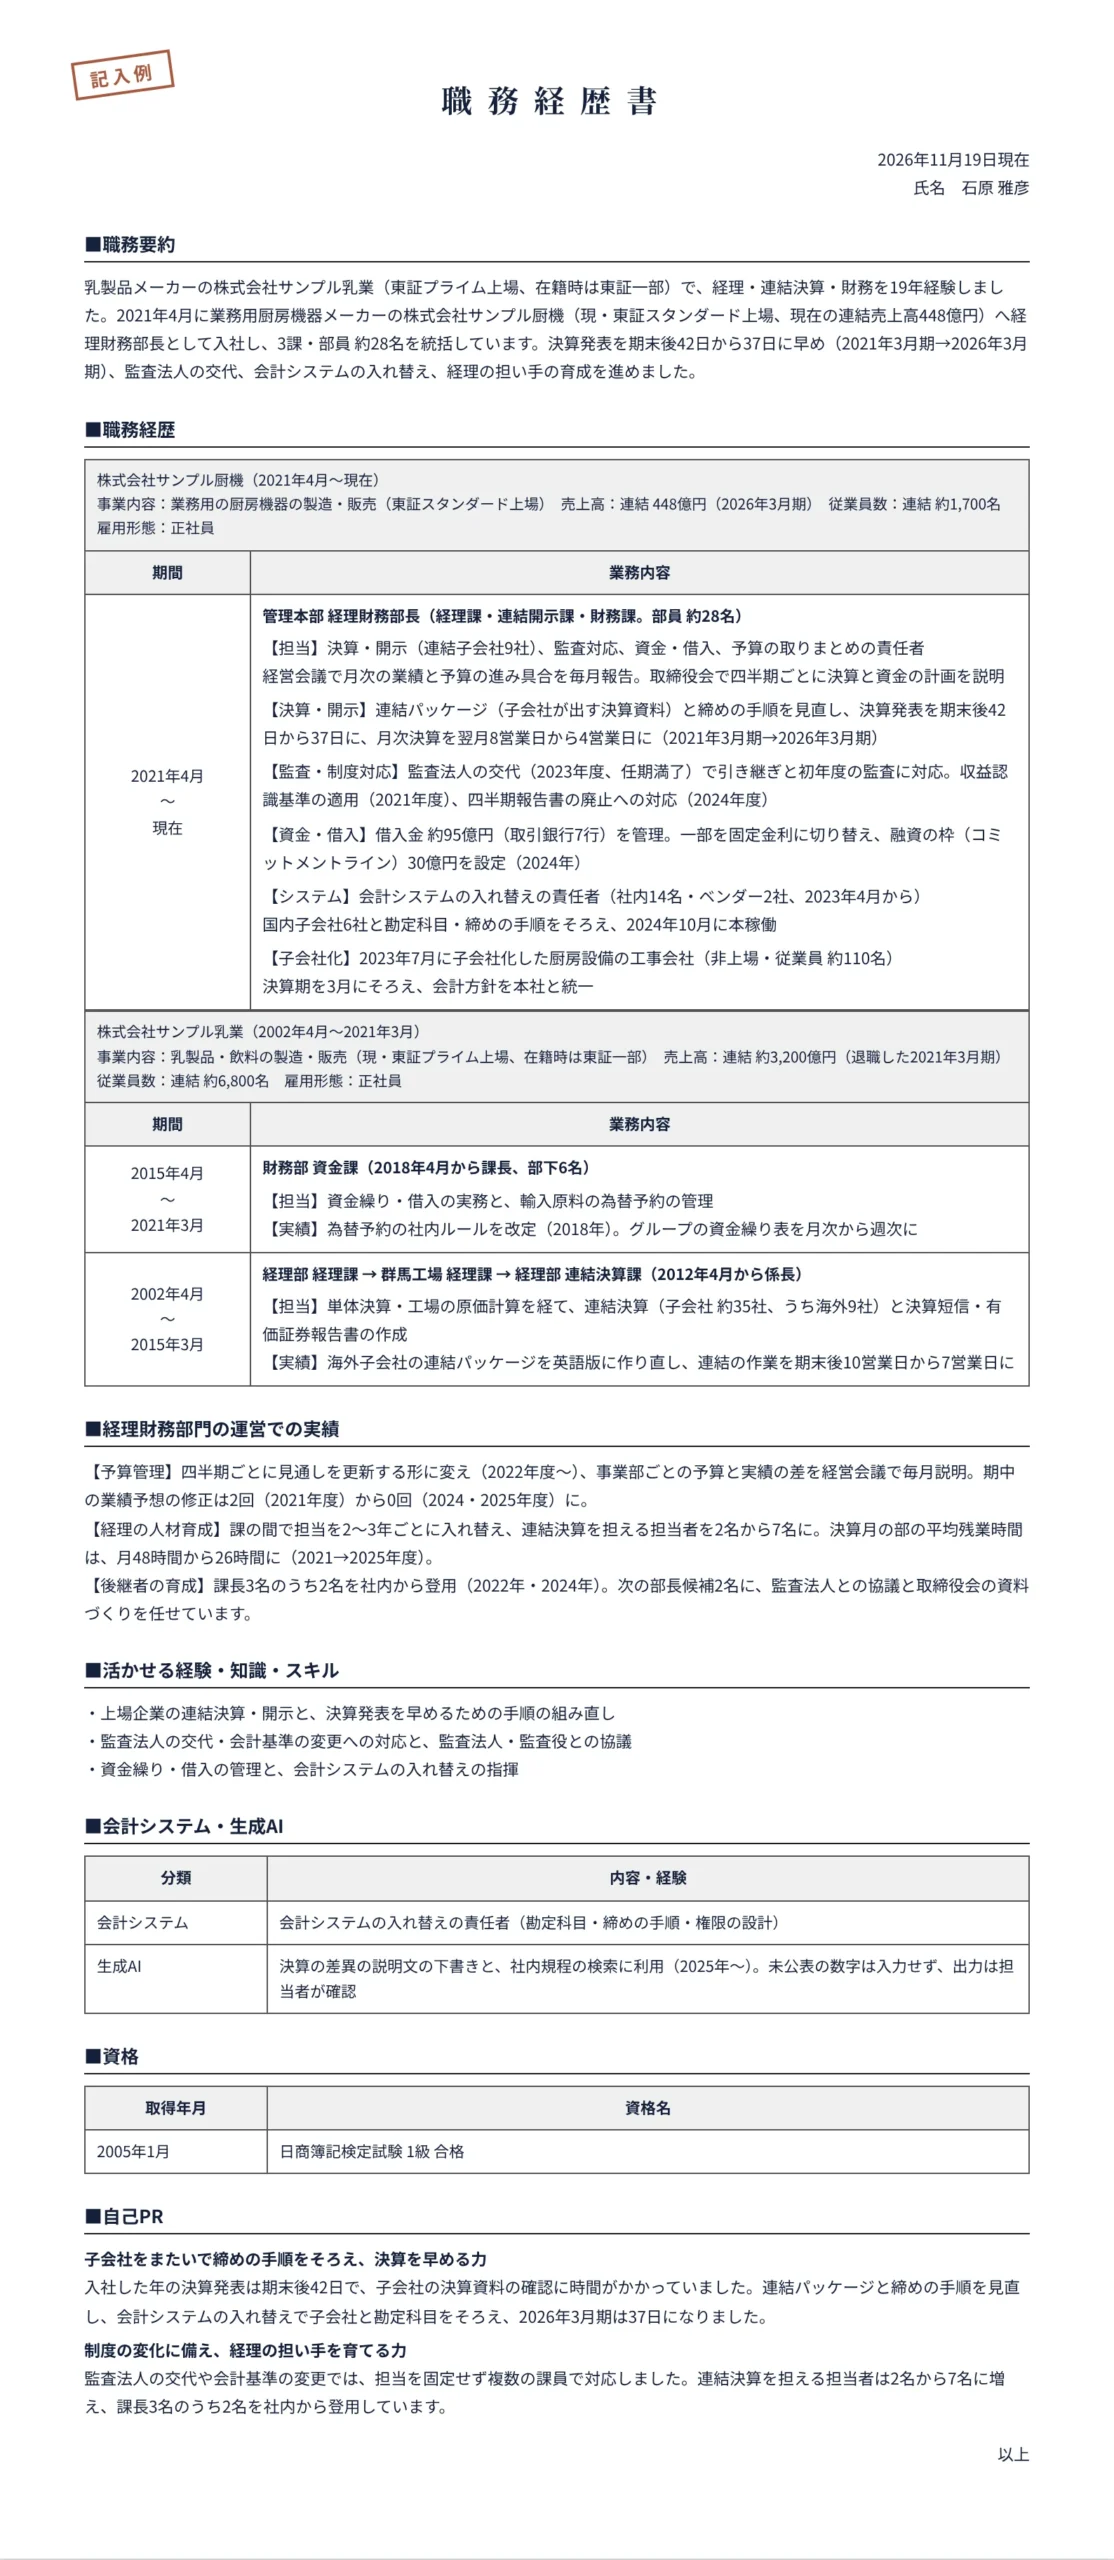
この記入例と同じ形式のテンプレートを無料で用意しています。Word・Excel・PDFの3形式で、空欄テンプレートと記入見本の2点セットです。
記入例をもとに、あなたの経歴で経理・財務部長の職務経歴書を作る(AI職務経歴書メーカー・無料)
ツールで聞かれる質問や記入見本は、経理・財務部長の職務経歴書をAIで作成するページで先に確かめられます。
部長の仕事をめぐる状況を、東京証券取引所(東証)・金融庁の資料と監査法人系の調査で短く確かめます。
決算は期限の手前に集中し、監査法人の交代や制度の変更も続いています。職務経歴書では、決算の日数の変化と、制度の変更などに対応した時期と範囲を書くことが問われます。
東証の「決算短信・四半期決算短信作成要領等」は、決算の発表を期末後45日以内に行うことが適当で、30日以内がより望ましいとしています。50日を超えた場合は、理由と今後の見込みの開示を求めています。
実際の分布を、東証の「2026年3月期決算発表状況の集計結果について」で見ます。3月期決算の上場会社2,147社のうち、41〜45日目に発表した会社が78.3%で、30日以内は10.2%でした。平均は41.3日(前年は40.7日)で、40日以内に発表した会社は累計で20.5%です。記入例の「期末後42日から37日に」は、この分布の中で位置を確かめられる書き方です。日数は「早期化した」で終わらせず、何日から何日になったかを、比べる期とともに書きます。
公認会計士・監査審査会の「令和8年版 モニタリングレポート」によると、中小規模の監査事務所が監査する上場国内会社の割合は、2022年3月末の20.5%から2026年3月末の27.5%に増えました。大手監査法人から準大手・中小規模へ変更する傾向は続いており、理由には任期満了のほか、監査報酬の増額の提示や、契約の継続の辞退も挙がっています。
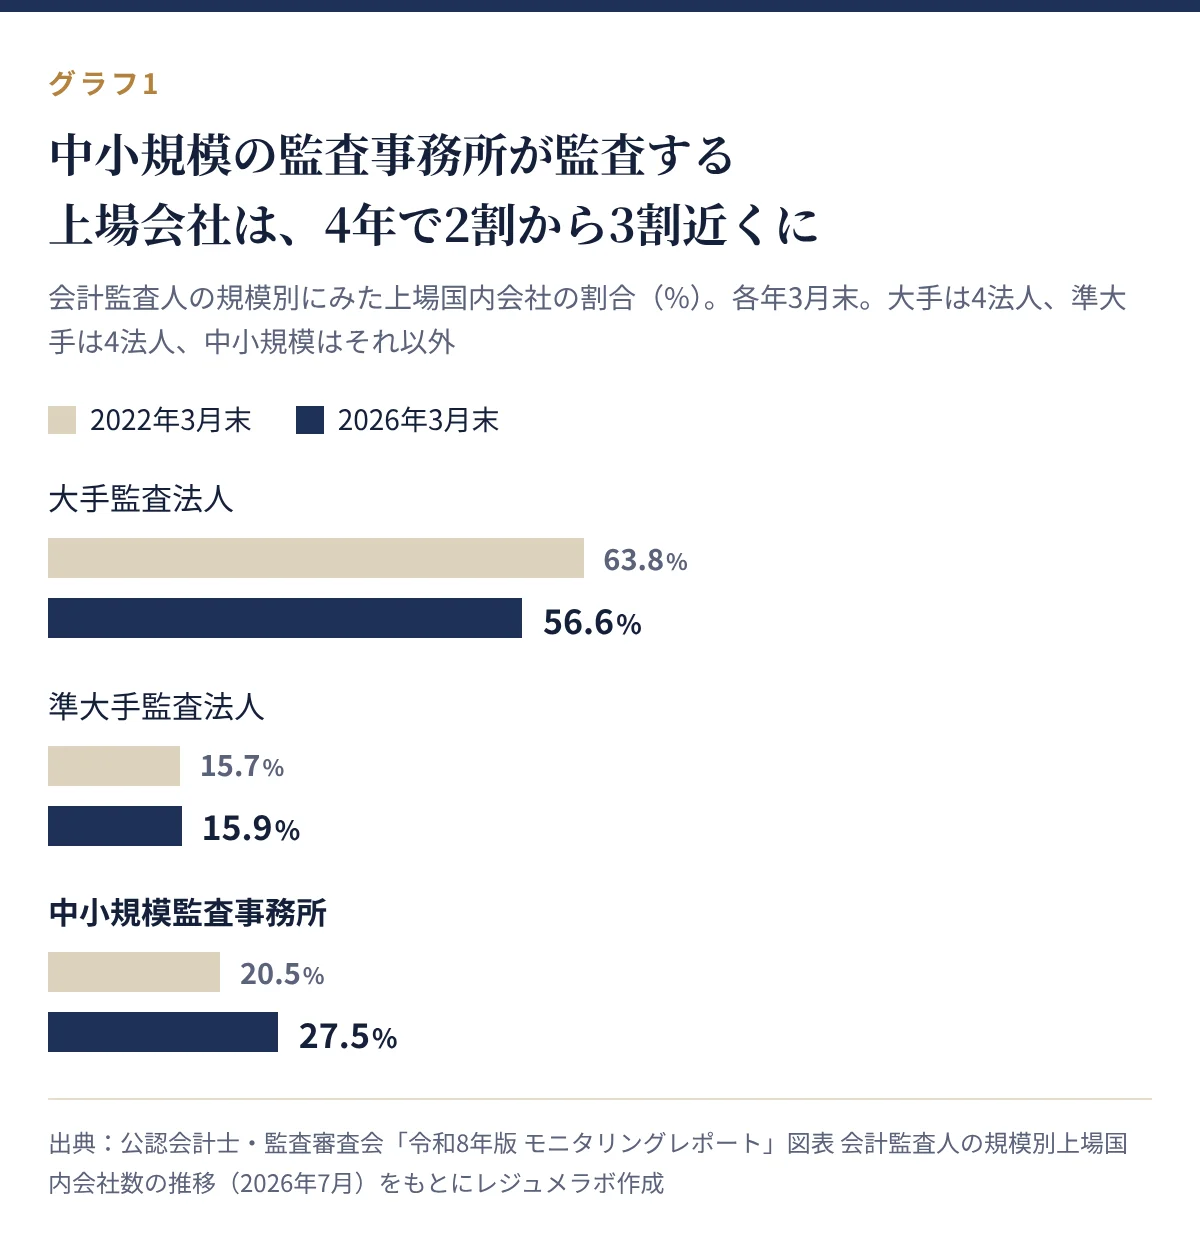
出典:公認会計士・監査審査会「令和8年版 モニタリングレポート」(2026年7月)
監査法人の交代では、後任の候補への提案の依頼と比較の資料づくりを監査役会の事務局として支え、前任からの引き継ぎや初年度の監査への資料の準備を、経理の部長が中心になって進めます。経験がある人は、記入例の「監査法人の交代(2023年度、任期満了)で引き継ぎと初年度の監査に対応」のように、時期と担った範囲を1行で書けます。
2024年4月1日には、金融商品取引法の改正で四半期報告書が廃止されました。金融庁の担当者による解説によると、第1・第3四半期の開示は四半期決算短信に一本化され、第2四半期は半期報告書の提出に変わっています。さらに、企業会計基準委員会(ASBJ)が2024年9月に公表した新しいリースの会計基準は、基準の第58項のとおり2027年4月1日以後に始まる年度の期首から適用されます。EY新日本有限責任監査法人の解説によると、借手はほぼすべてのリースを貸借対照表に載せることになります。
東証が求める「資本コストや株価を意識した経営」への対応は、スタンダード市場の上場会社も対象です。2026年10月末時点の集計では、スタンダード市場の57%(881社。「検討中」と開示した会社を含む)が開示しています。開示の資料に載せる資本コストや投下資本の数字は、経理財務部が集計を担うことが多く、CFOを目指す人は担った範囲を書けます。記入例では、収益認識基準の適用(2021年度)と四半期報告書の廃止への対応(2024年度)を、年度つきで並べました。
KPMGジャパンの「KPMG Japan CFO Survey 2025/26」(上場企業のCFOまたは経理財務部門責任者537社、2025年8〜10月調査)では、80%が経理財務部門の人員に不足を感じていました。対応は、増員に加えてシステム化や業務の見直しを並行して進める企業が多いとされています。
記入例の「連結決算を担える担当者を2名から7名に」のように、育てた結果を人数で書くと、組織を任せたあとの姿を想像してもらいやすくなります。次は、書類を読む人がそれぞれ何を確かめているかを見ていきます。
経理・財務部長の書類は、人事の担当者だけでなく、直属の上司になる社長・CFO・管理本部長や、監査役も読みます。ファンドが株主の会社では、ファンドの担当者が面接に加わることもあります。下の図は、読み手ごとに見ている点をまとめたものです。
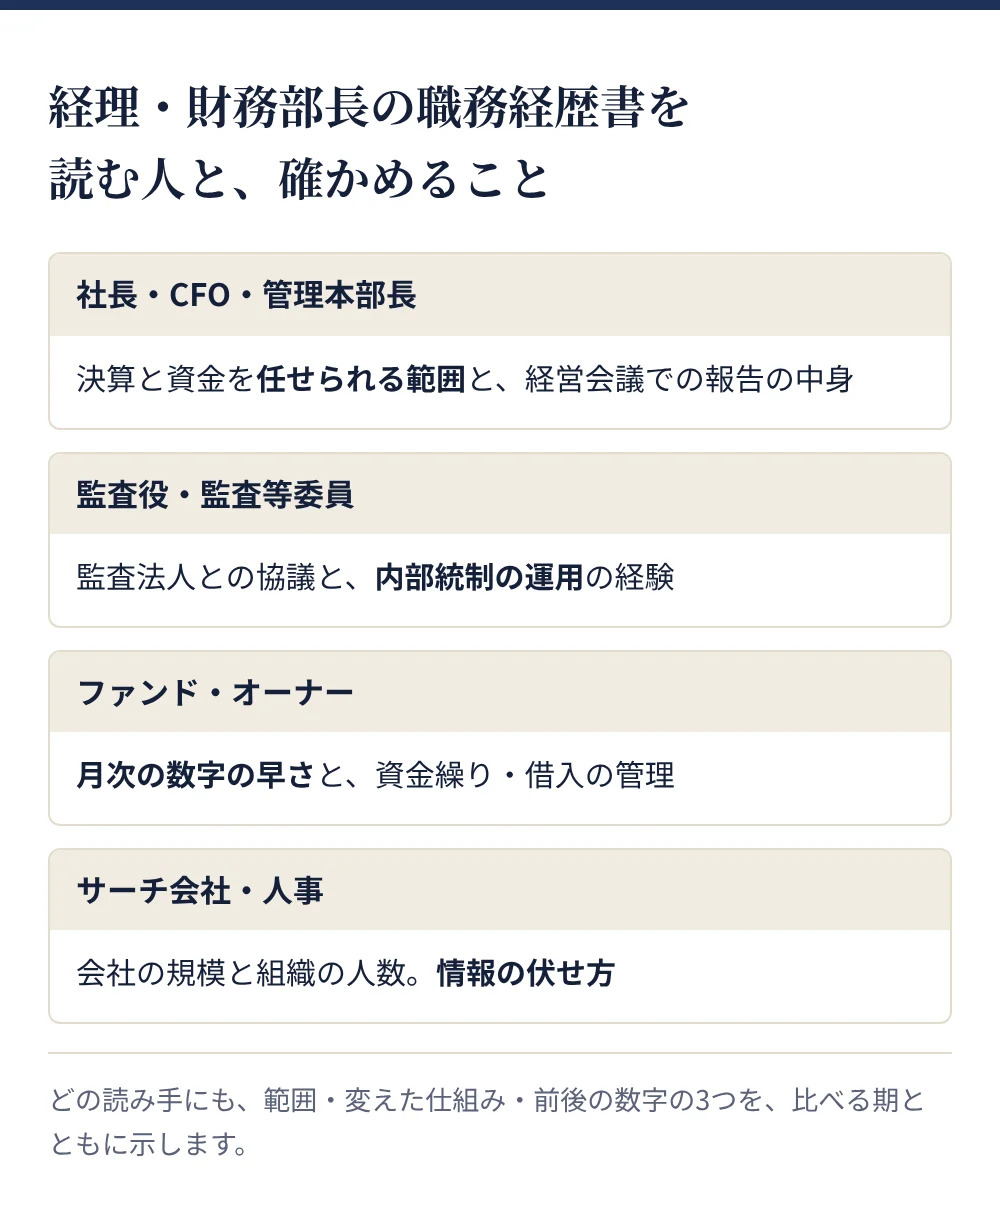
上司になる人が知りたいのは、自分が細かく見なくても決算と資金が回るかです。記入例の「経営会議で月次の業績と予算の進み具合を毎月報告。取締役会で四半期ごとに決算と資金の計画を説明」は、経営の場で何を担っているかを頻度で示した書き方です。
監査役会(監査等委員会設置会社では監査等委員会)は、会計監査人の選任や再任しないことの議案の内容を決め、報酬には同意する立場です(会社法344条・399条)。そのため、経理の部長が監査法人とどう協議し、内部統制をどう運用してきたかを気にかけます。監査法人の交代や会計基準の変更に対応した経験は、時期と担った範囲で書きます。
ファンドが株主の会社やオーナー企業では、毎月の数字を早く正確に出し、資金繰りと借入を管理できるかが重く見られます。「何を変えたから日数が縮んだか」を対にして書くと、入社後も同じことができるかを判断する材料になります。
3つの目線をまとめると、書類で確かめられることは次の3つです。
項目ごとに、NG例とOK例を並べて解説します。OK例は記入例からの引用です。
職務要約には、経験と年数、いまの会社の規模(上場区分・連結売上高)、役職と統括する組織、代表的な取り組みと前後の数字を入れます。最初の数行で「どの大きさの会社の、何人の組織を預かってきた人か」をつかめるようにします。
× NG例
経理・財務の経験が20年以上あります。経理財務部長として、決算業務や資金管理、監査対応などを幅広く担当し、部門の業務改善に取り組んできました。
ここが惜しい
○ OK例
乳製品メーカーの株式会社サンプル乳業(東証プライム上場、在籍時は東証一部)で、経理・連結決算・財務を19年経験しました。2021年4月に業務用厨房機器メーカーの株式会社サンプル厨機(現・東証スタンダード上場、現在の連結売上高448億円)へ経理財務部長として入社し、3課・部員 約28名を統括しています。決算発表を期末後42日から37日に早め(2021年3月期→2026年3月期)、監査法人の交代、会計システムの入れ替え、経理の担い手の育成を進めました。
ここが評価される
日数や回数は、入社した年と直近の期を比べると、在任中の変化として比べられます。大企業の経理部長なら連結グループのどこまでを見ていたかを、中小企業の管理部長なら人事・総務も含めて見ていた範囲を、ひとこと添えます。
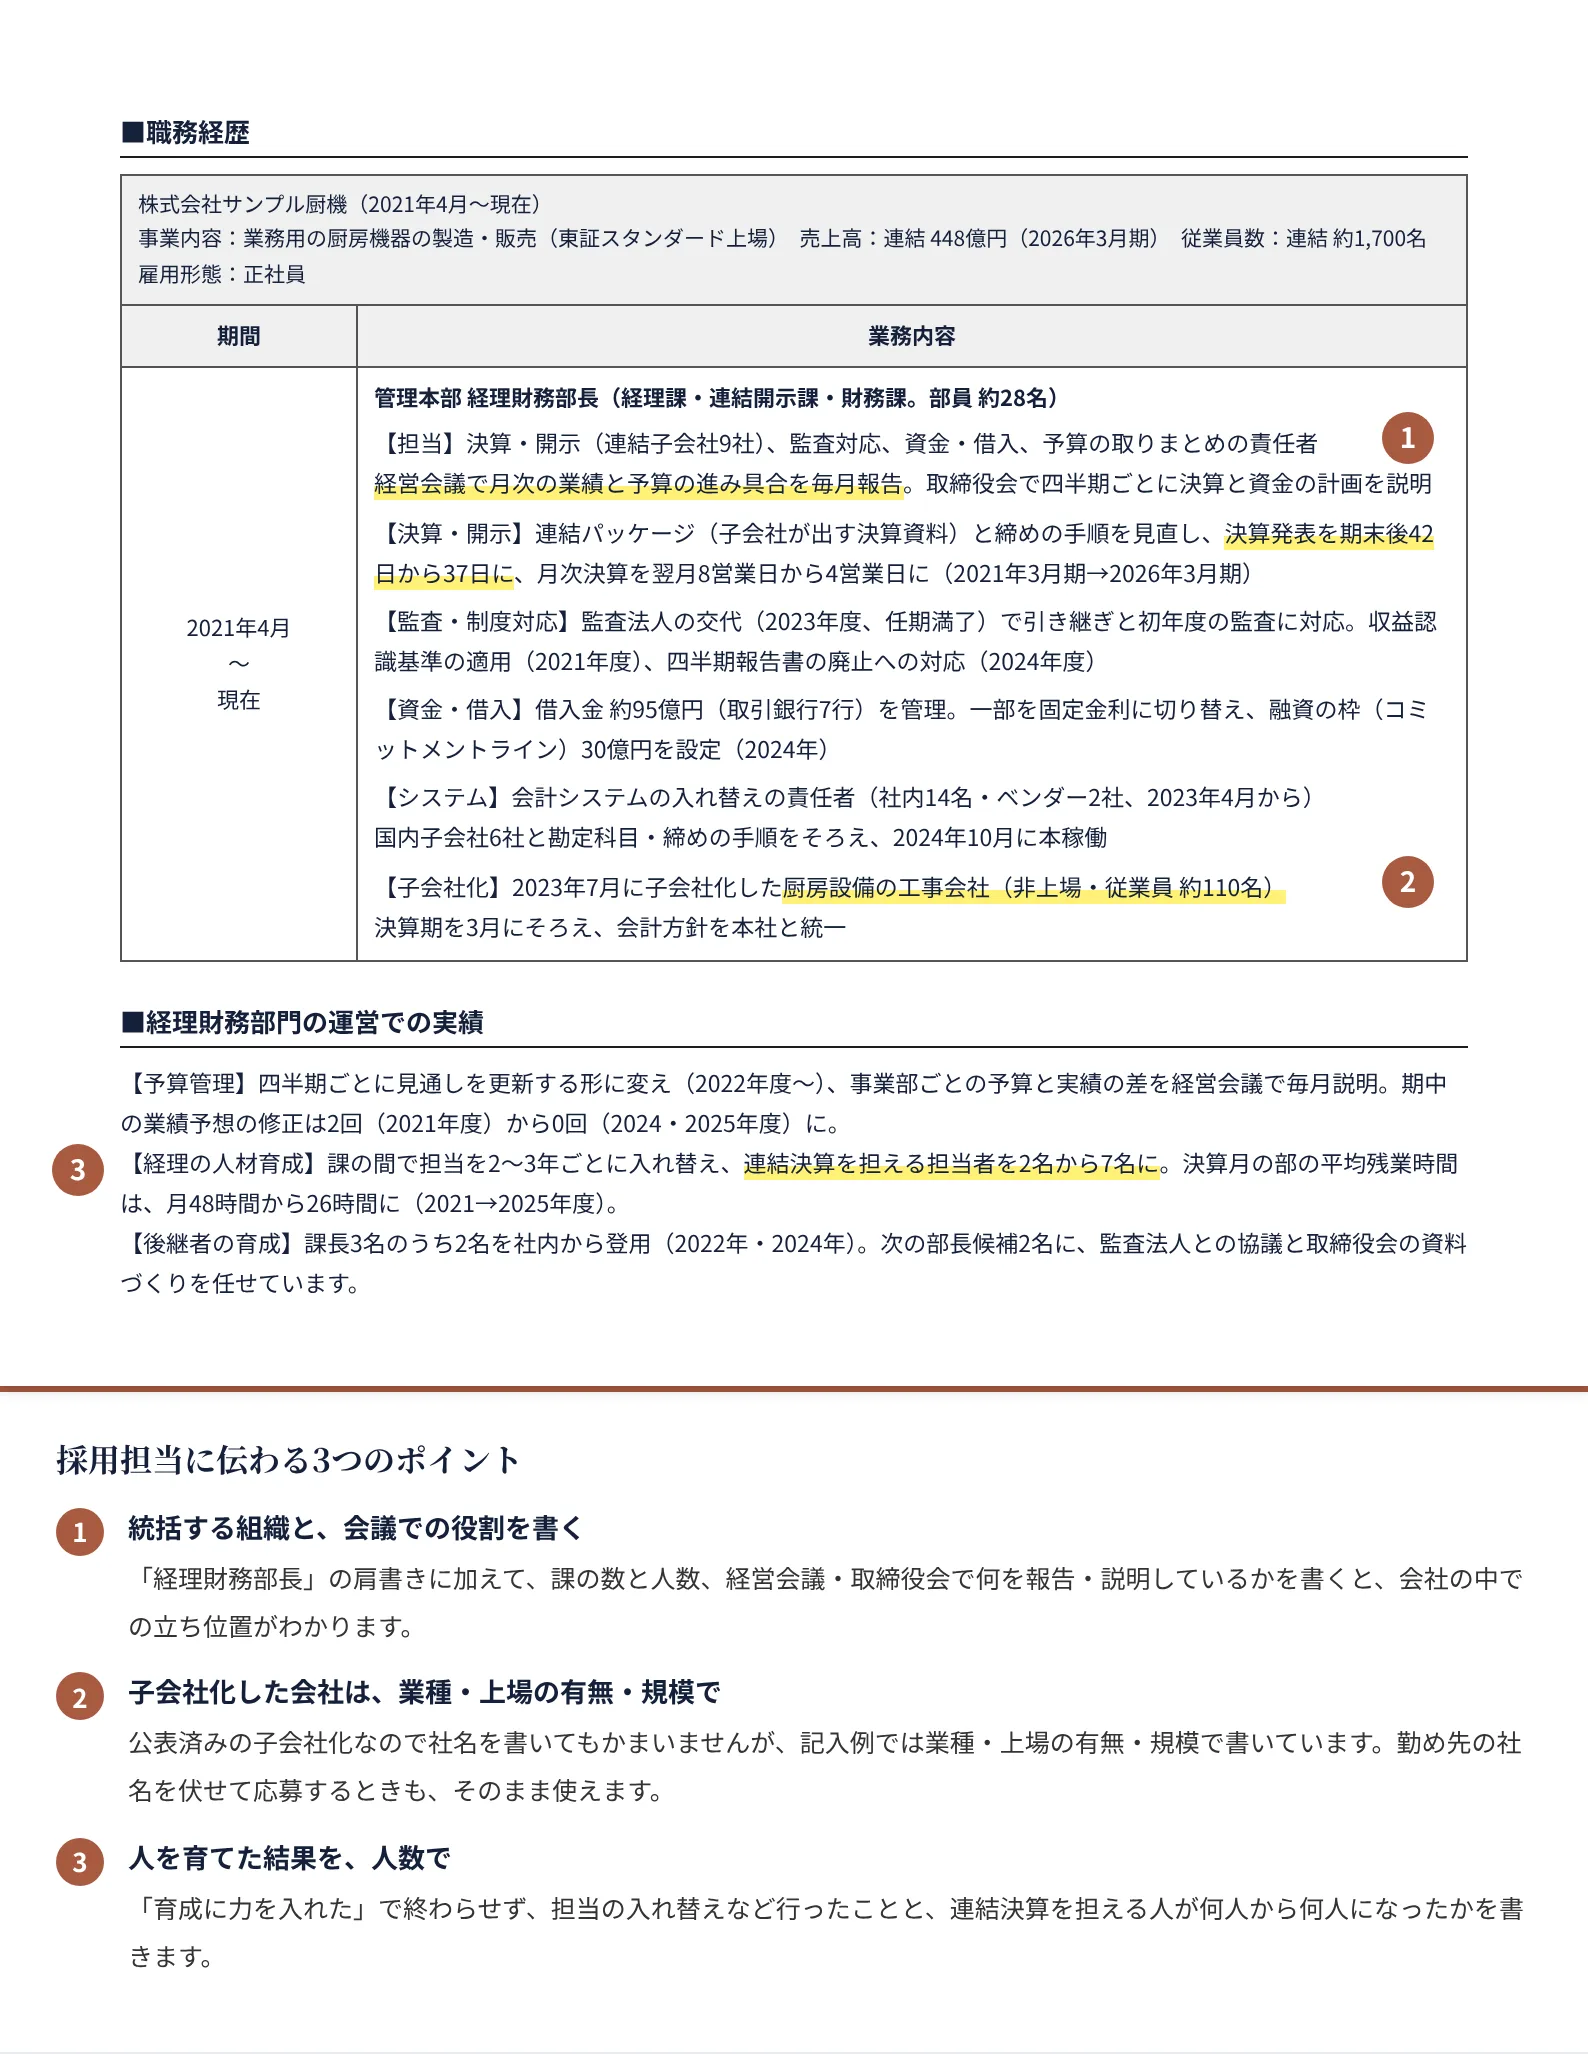
役職者の職務経歴は、直近の役職から書く逆編年体が読みやすくなります。読み手が最も知りたいのは、いまどの範囲を預かっているかだからです。下の画像の3つのポイントを押さえると、同じ経験でも読まれ方が大きく変わります。
× NG例
経理財務部長として部を統括。決算早期化、監査法人対応、資金調達、システム導入などを推進しました。
ここが惜しい
○ OK例
【担当】決算・開示(連結子会社9社)、監査対応、資金・借入、予算の取りまとめの責任者
経営会議で月次の業績と予算の進み具合を毎月報告。取締役会で四半期ごとに決算と資金の計画を説明
【決算・開示】連結パッケージ(子会社が出す決算資料)と締めの手順を見直し、決算発表を期末後42日から37日に、月次決算を翌月8営業日から4営業日に(2021年3月期→2026年3月期)
【監査・制度対応】監査法人の交代(2023年度、任期満了)で引き継ぎと初年度の監査に対応。収益認識基準の適用(2021年度)、四半期報告書の廃止への対応(2024年度)
ここが評価される
資金と借入は、借入金の規模と取引銀行の数、決めたこと(固定金利への切り替え、融資の枠の設定)を書きます。記入例の「融資の枠(コミットメントライン)30億円を設定(2024年)」は、有価証券報告書の注記で開示されることが多い項目です。会計システムの入れ替えは、体制・期間・本稼働の時期で書き、社内だけで扱う費用は書きません。
若いころの経理・原価計算の経験は、記入例のように要点を2行ほどにまとめます。連結の範囲(子会社の数)と作成した開示書類があれば十分です。
職務経歴の表は期間と役職ごとに書くため、複数の年にまたがる部門の運営が細切れになりがちです。そこで、表のあとに「■経理財務部門の運営での実績」の欄を設け、予算管理・人材の育成・後継者の育成を1つずつまとめます。
× NG例
予算管理の精度向上に努めました。また、部下の育成に力を入れ、働きやすい職場づくりを進めました。
ここが惜しい
○ OK例
【経理の人材育成】課の間で担当を2〜3年ごとに入れ替え、連結決算を担える担当者を2名から7名に。決算月の部の平均残業時間は、月48時間から26時間に(2021→2025年度)。
【後継者の育成】課長3名のうち2名を社内から登用(2022年・2024年)。次の部長候補2名に、監査法人との協議と取締役会の資料づくりを任せています。
ここが評価される
予算管理の結果として業績予想の修正の回数を書くときは、決算短信などで公表された事実だけにします。修正しなかった理由に、外部の環境がよかったことも含まれるなら、自分の仕事は「四半期ごとに見通しを更新する形に変えた」の側で示します。
活かせる経験は、職務経歴と対応させて3つにしぼります。システムは、使った経験と、入れ替えで担った役割を分けて書きます。
× NG例
経理・財務全般の知識、マネジメント力、会計ソフト、Excel
ここが惜しい
○ OK例
上場企業の連結決算・開示と、決算発表を早めるための手順の組み直し
監査法人の交代・会計基準の変更への対応と、監査法人・監査役との協議
会計システム:会計システムの入れ替えの責任者(勘定科目・締めの手順・権限の設計)
ここが評価される
自己PRは「強み → 入社時の課題 → 変えたこと → 結果」の順に書きます。経理・財務部長の場合は、仕組みを変えた話と、人を育てた話を1つずつにすると、組織の責任者としての幅を示せます。
× NG例
正確でスピーディーな決算を信条としてきました。経営陣からの信頼も厚く、どのような会社でも経理部門を立て直す自信があります。
ここが惜しい
○ OK例
子会社をまたいで締めの手順をそろえ、決算を早める力
入社した年の決算発表は期末後42日で、子会社の決算資料の確認に時間がかかっていました。連結パッケージと締めの手順を見直し、会計システムの入れ替えで子会社と勘定科目をそろえ、2026年3月期は37日になりました。
ここが評価される
経理・財務部長は、公表前の決算や業績予想、監査法人との協議の中身など、社外に出せない情報に日々触れる立場です。職務経歴書は、応募先の多くの人が読みます。何を書き何を伏せるかで、情報の扱い方が読み手に見えます。下の図は、書くもの・伏せるもの・書かないものを分けたものです。
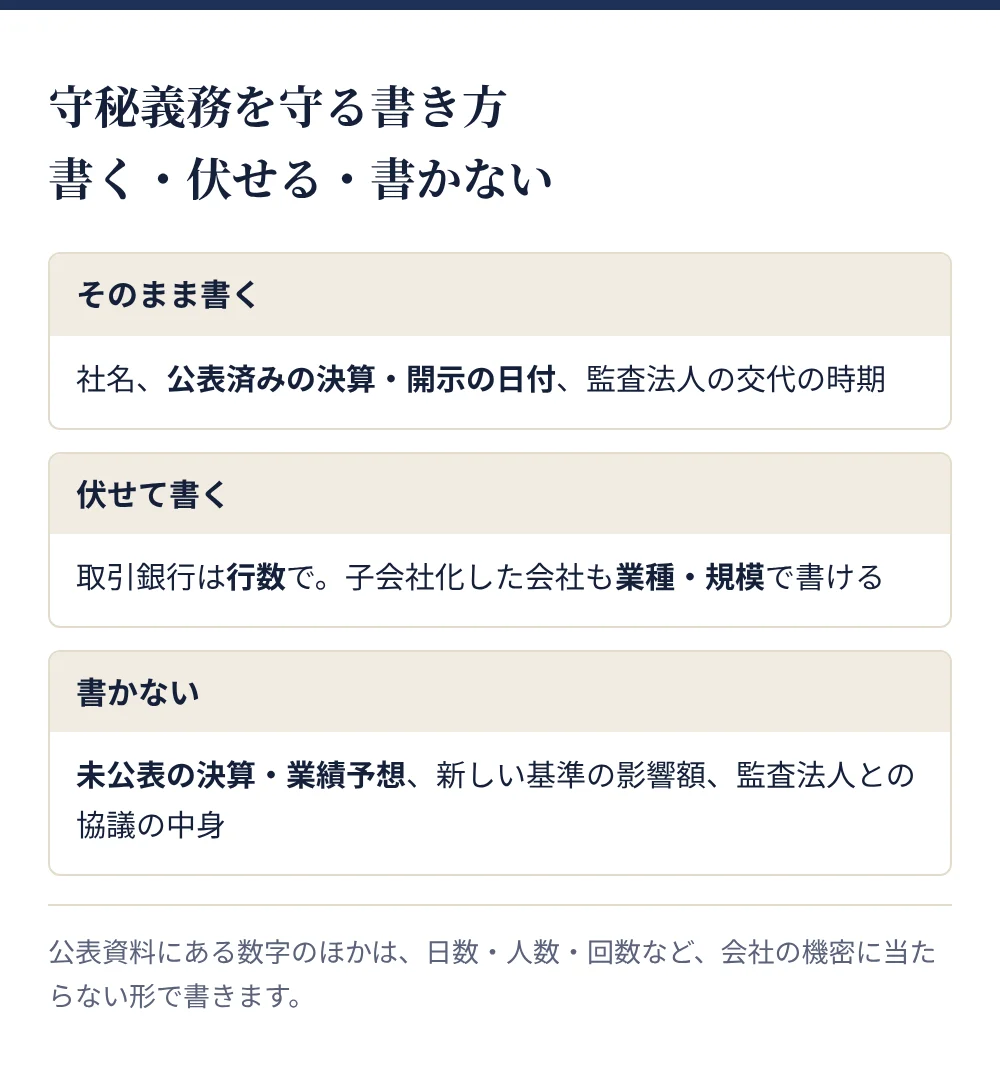
勤め先の社名と、有価証券報告書や決算短信などで公表された数字は、そのまま書けます。決算発表の日付も公表されているので、期末後の日数は書いてかまいません。伏せたほうがよいのは、取引先や公表していない相手先の社名、取引銀行の名前、社内だけで扱う金額です。公表済みの子会社化なら社名も書けますが、業種と規模で書いておくと、勤め先の社名を伏せて応募するときもそのまま使えます。次の表を目安にしてください。
| 書きたいこと | 書き方の例 | ポイント |
|---|---|---|
| 子会社化した会社 | 厨房設備の工事会社(非上場・従業員 約110名) | 業種・上場の有無・規模で。業界の会社が少ないときは業種を広く |
| 取引銀行・借入 | 借入金 約95億円(取引銀行7行)、融資の枠 30億円 | 銀行の名前と金利は書かず、規模と行数で |
| 監査法人 | 監査法人の交代(2023年度、任期満了) | 監査法人の名前は有価証券報告書で公表されているので、書いてもかまわない。交代の理由は適時開示で公表した範囲で |
| システムの入れ替え | 社内14名・ベンダー2社、2024年10月に本稼働 | ベンダー名と社内の費用は書かず、体制と時期で |
| 会社の規模 | 東証スタンダード上場、連結売上高448億円、連結 約1,700名 | 上場区分・売上高・従業員数の3つで |
いまの勤め先の社名そのものを伏せたいときは、「東証スタンダード上場の業務用厨房機器メーカー(連結売上高 約450億円)」のように、上場区分・業種・規模で書きます。ただし、公表済みの決算の数字を並べると社名が特定されやすいので、数字は幅で書くなど、伏せ方をそろえます。
次の情報は、職務経歴書にも面接にも出しません。
実績を大きく見せたい気持ちから、次のように書いてしまうと、それだけで候補から外れることがあります。
× NG例
2027年4月からの新リース会計基準の適用で、総資産は約60億円増える見込みです。来期は〇〇銀行からの借入の借り換えを予定しています。
ここが惜しい
○ OK例
【子会社化】2023年7月に子会社化した厨房設備の工事会社(非上場・従業員 約110名)
決算期を3月にそろえ、会計方針を本社と統一
ここが評価される
新しいリースの基準への備えを書きたいときは、「影響の調べ方と社内の体制を整えた」のように、行ったことだけを書きます。金額は、会社が開示してから書きます。
面接で具体的な数字や相手先を聞かれたときは「公表済みの範囲でお話しします」と前置きし、規模・期間・自分が担った範囲で答えます。答えられないことは、理由を添えて断ってかまいません。
記入例
監査法人の交代は、当社が公表しているとおり任期満了によるものです。協議の中身はお話しできませんが、私は経理の責任者として、前任の監査法人からの引き継ぎの資料をそろえ、初年度の監査では連結開示課と財務課から4名の担当を決めて対応しました。
ポイント
経理・財務部長の応募先は、会社の段階や株主によって求められることが違います。下の図は、応募先ごとに職務経歴書で前に出すことをまとめたものです。
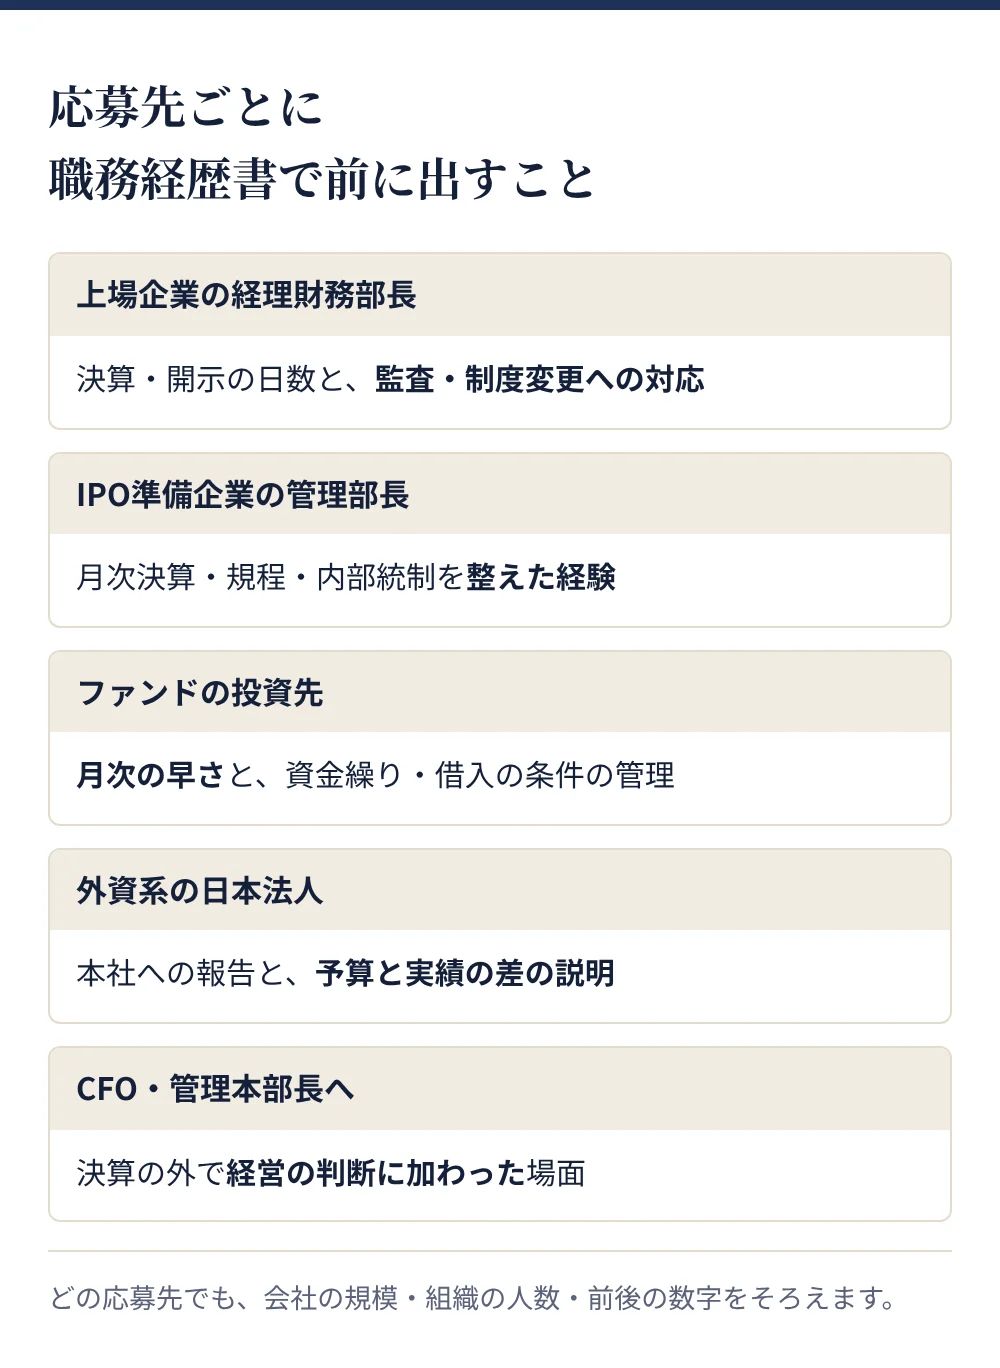
同じ経理・財務部長でも、会社の規模によって役割の重心は大きく違います。KPMGの調査では、時価総額が大きい企業ほどCFOを置く割合が高い傾向でした。CFOがいない会社では、経理財務部長や管理本部長が財務の最終責任者に近い役割を担うこともあります。すべての場合は説明できませんが、目安を次の表にまとめました(一般的な傾向で、会社によって違います)。
| 会社の規模 | 部長の役割の重心 | 職務経歴書で前に出すこと |
|---|---|---|
| 大企業(売上高 数千億円以上) | 経理部長と財務部長が分かれ、連結・開示や資金のどれかに専念することが多い | 担当した範囲(連結の子会社数・資金の規模)、制度変更のプロジェクトの指揮 |
| 上場の中堅企業(記入例) | 決算・開示と資金の両方を1人の部長が見ることが多い | 決算の日数、監査法人との協議、少ない人数で回す体制づくり |
| IPO準備・スタートアップ | 月次決算・規程・内部統制を短い期間で整え、自分でも手を動かすことが多い | 整えたものの数と期間、監査法人・証券会社の審査への対応 |
| 中小・オーナー企業 | 資金繰りと銀行との関係が中心で、人事・総務も含めて見ることが多い | 資金繰り・借入の条件の改善、管理部門全体の範囲 |
| ファンドの投資先 | 月次の早さと、株主・金融機関への報告が中心 | 月次決算の日数、現金と借入の条件の管理 |
応募先の規模が今の会社と違うときは、右の列を見て書く順番と厚みを変えます。大企業から中堅企業へ移る人は、部下に任せていた実務を自分でも回せることを、1行でも書いておきます。
上場企業が見たいのは、決算と開示を期限どおりに回し、監査や制度の変化に対応してきたかです。大企業ほど連結の範囲が広く、海外子会社の決算をまとめた経験も問われることが多くなります。
職務経歴書に書きたいこと
記入例
【決算・開示】連結パッケージ(子会社が出す決算資料)と締めの手順を見直し、決算発表を期末後42日から37日に、月次決算を翌月8営業日から4営業日に(2021年3月期→2026年3月期)
ポイント
「開示書類を作成」のように毎年の作業だけを並べると、部長として何を変えたかが見えません。変えた仕組みと、その結果まで書きましょう。
IPO(株式の新規上場)を目指す会社では、上場に耐える経理の体制を短い期間で整える役割です。見られるのは、月次決算・社内規程・内部統制を、自分の手で整えた経験です。
職務経歴書に書きたいこと
記入例
※記入例とは別の架空例です
【担当】上場準備の経理責任者として、経理規程・決裁規程など 約30本を整備。月次決算を翌月15営業日から7営業日に早め、監査法人の監査と取引所の審査に対応(準備期間 2年)
ポイント
上場企業の部長から移る人は、上場会社の開示や監査の実務を知っていることが強みになります。
自分の経歴に合わせた下書きを、AIで作れます
投資ファンドが株主の会社では、決められた期間で企業価値を高めることが前提です。ファンドが見るのは、月次の数字を早く正確に出し、資金繰りの見通しを立て、借入の条件(財務の約束事)を守りながら改善を進めた経験です。
職務経歴書に書きたいこと
記入例
【実績】為替予約の社内ルールを改定(2018年)。グループの資金繰り表を月次から週次に
ポイント
売上や利益だけでなく、月次決算の日数・資金繰り表の頻度・借入の数字を1つは入れましょう。
外資系の日本法人では、「コントローラー」「ファイナンス・マネージャー」などの名前でも募集があります。見られるのは、本社の基準と期限で数字を出し、予算と実績の差を英語で説明できるかです。
職務経歴書に書きたいこと
記入例の人なら、連結決算課で海外子会社の連結パッケージを英語版に作り直した経験が使えます。英語を使った場面と期間は、語学の行を設けて書き足します。
経理・財務部長から1つ上の役職を目指すときに確かめられるのは、決算を締める仕事の外で、経営の判断に加わった場面があるかです。資本政策や投資家との対話の経験が少なくても、予算や投資の審議にどう加わったかで示せます。
職務経歴書に書きたいこと
記入例の人なら、「事業部ごとの予算と実績の差を経営会議で毎月説明」が、経営の判断に近い場面にあたります。決算早期化の実績だけを並べると、経理財務部長の仕事として読まれます。経営会議で説明し、何かが決まった場面を1つでも書き加えましょう。
無料テンプレート
書き方がわかったら、テンプレートに書き込んでみましょう
この記事の記入例と同じ形式の、空欄のテンプレートと記入見本のセットです。Word・Excel・PDFから選べます。
経理・財務部長の書類でAIに触れるとき、問われるのは自分で使えるかより、部門でAIをどう使い、どう統制してきたかです。公表前の数字を扱う部門の責任者として、使う範囲を決め、情報を守り、結果に責任を持てるかが見られます。
総務省の「令和8年版 情報通信白書」によると、生成AIを何らかの業務で使っている日本の企業は86.4%(活用方針の設問で「わからない」と答えた企業を除く)でした。IPA(情報処理推進機構)の「DX動向2026」(2026年4〜6月調査、1,799社)では、AIを導入している企業は従業員1,001人以上で8割近く、101人以下では16.6%で、会社の規模による差が大きい結果です。
KPMGジャパンの「KPMG Japan CFO Survey 2026/27」(上場企業のCFO・経理財務部門責任者568社、2026年7〜9月調査)では、71%がAIの活用に必要な人材・スキルの不足を課題に挙げ、業務の効率化と意思決定の質の向上の両方を実感している企業は20%でした。AIの使い方と統制を部門で決めた経験は、書類で具体的に書けると強みになります。
経理の仕事には、AIに向く作業と向かない作業があります。決算の差異の説明文の下書き、社内規程や会計基準の該当箇所の検索、監査法人からの質問の整理などは、使いやすい作業です。一方、仕訳と数字の確定、開示の判断、監査法人への回答は人が行います。職務経歴書には、どの作業に使い、どこを人が確かめるかを決めたことを書きます。
経理部門で最も大切なのは、公表前の決算の数字や、取引先・社員の情報を外部のAIサービスに入れない仕組みです。記入例では「決算の差異の説明文の下書きと、社内規程の検索に利用(2025年〜)。未公表の数字は入力せず、出力は担当者が確認」と1行にまとめました。AIの経験が少なくても、情報の扱いのルールを決めた経験は、部長として評価されます。
ルールを作った人は、対象の範囲(部門・人数)、入れてよい情報と入れない情報の区分、情報システム部門とどう決めたか、守られているかの確かめ方を書くと具体的になります。例(記入例とは別の例です):「経理財務部 約28名を対象に、入力してよい情報を公表済みの資料と社内の手順書に限定。四半期ごとに利用の記録を確認」。監査にかかわる作業で使うなら、監査法人と使い方を話し合った経験も書けます。AIで作った下書きにも、だれがどの資料で確かめたかの記録を残す運用にしておくと、監査法人への説明がしやすくなります。
予算と実績の差の要因の整理や、経営会議の資料の下書きでもAIは使われ始めています。書くときは、資料づくりの時間がどう変わったかと、数字と判断は人が確かめたことを分けます。例(記入例とは別の例です):「月次の業績報告の説明文の下書きにAIを使い、作成の時間を約3割短縮。数字は担当者が会計システムの帳票で確認」。
経理は公表前の情報を扱うため、AIの利用に慎重な会社も多くあります。使っていないことを不利と考える必要はありません。その場合は、会計システムの入れ替えや締めの手順の見直しなど、仕組みで作業を変えた経験を書きましょう。求人票にAIやDX(デジタル技術による業務の変革)の推進が書かれている応募先なら、利用ルールの検討や試行に加わった経験を1行添えます。
経理・財務部長の仕事は、会社の開示の範囲や在任の長さによって、書ける数字が限られることがあります。日数・人数・回数・仕組みの4つの切り口で探すと、書ける事実はたいてい見つかります。
非上場で、会社の数字を公表していない
売上高は「売上高 約200億円規模」のように幅で書き、実績は日数・人数・回数で示します。例:「月次決算を翌月10営業日から5営業日に」「顧問税理士と分担していた税務申告を社内で作成する体制に」。
在任が短く、結果がまだ出ていない
変えたことと、その進み具合を書きます。例:「入社1年目に締めの手順を見直し、月次決算は翌月9営業日から7営業日に。会計システムの入れ替えを経営会議で決議(本稼働は2027年度の予定)」。結果を作らず、時点を添えます。
決算の日数がほとんど変わっていない
日数より、正確さや体制の変化で書きます。例:「決算後の修正の件数を減らすため、子会社の決算資料に確認の手順を追加」「担当を入れ替え、連結を担える人を2名から4名に」。人の休みや退職があっても回る体制も、評価の対象になります。
部長だが、部下が少ない
人数より、預かった範囲で書きます。例:「部員5名で、決算・税務・資金・給与計算を担当。外部への委託の範囲を見直し、決算の作業を社内で回せるようにした」。少ない人数で回した工夫も、部長の経験として書けます。
無料テンプレート
記入見本を横に置くと、書き進めやすくなります
見本と見比べながら空欄を埋めていけば、ここまでの書き方をそのまま当てはめられます。
書き終えたら、提出前に次の7つを確認しましょう。下の図は、記事で解説したポイントを1枚にまとめたものです。
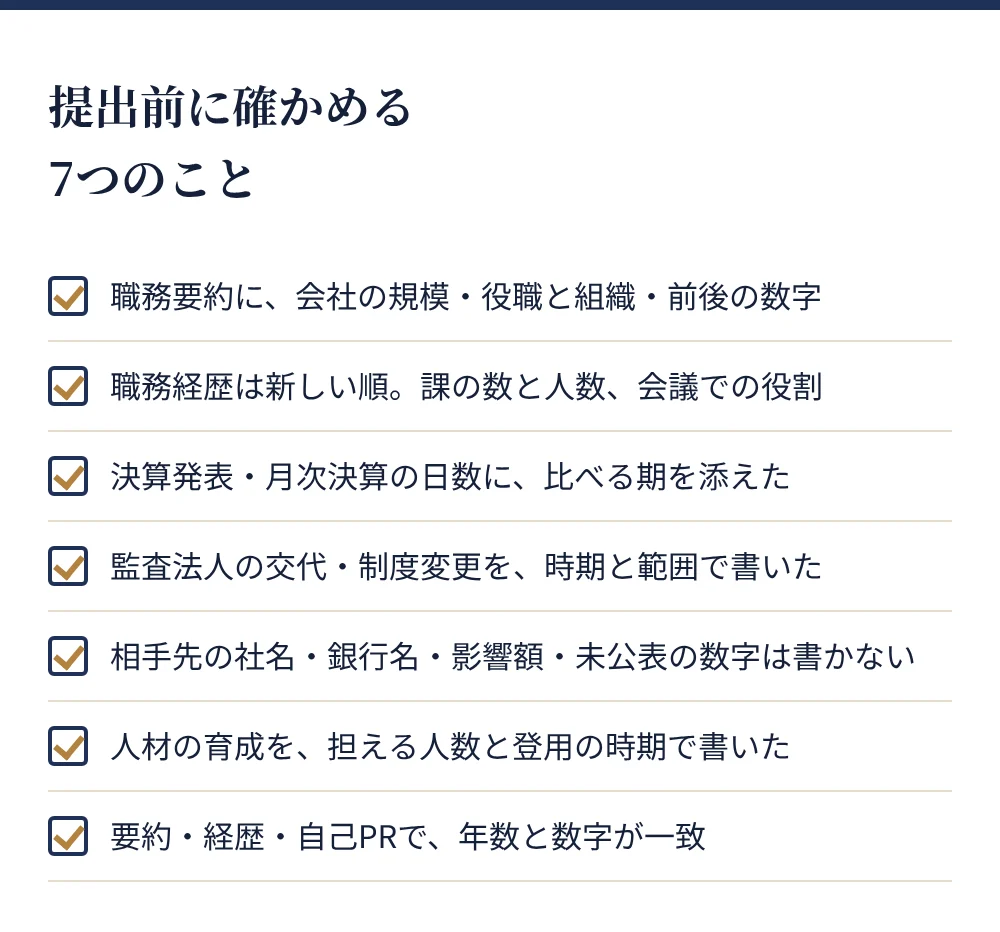
最後に、職務要約・職務経歴・経理財務部門の運営での実績・自己PRで同じ数字(決算発表の日数、部員の人数、在任の年数など)を読み合わせ、食い違いがないかを確かめましょう。
A4で2〜3枚が目安です。直近の役職を厚く書き、若いころの経験は要点を2行ほどにまとめます。部門の運営は「経理財務部門の運営での実績」の欄にまとめると、枚数を増やさずに書けます。
応募できます。経験のない側は、近い経験で補います。経理の部長なら資金繰り表の作成や銀行への決算の説明を、財務の部長なら決算の数字を使った資金の計画づくりを書きます。担当していない業務を、担当したように書かないことが大切です。
必須とする募集ばかりではありません。資格より、上場会社の決算・開示や監査法人との協議の経験が重く見られることが多くあります。持っている資格は、記入例の「日商簿記検定試験 1級」のように、正式な名前と取得年月で書きます。
伏せてもかまいません。上場区分・業種・規模で書き、選考が進んだ段階で社名を伝えます。公表済みの決算の数字や決算発表の日付を細かく書くと、社名が特定されやすくなる点には注意します。
それだけで不利になるとは限りません。会計システムの入れ替えや締めの手順の見直しなど、仕組みで作業を変えた経験を書きましょう。求人票にAIやDXの推進があれば、利用ルールの検討に関わった経験を1行添えます。
この記事の記入例テンプレートを無料でダウンロード
Word・Excel・PDFの3形式に対応。空欄テンプレートと記入見本のセットです。
参考資料