レジュメラボ › Q&A › 職務経歴書:役員・CxO
取引先や主要株主の出身だと、社外取締役の独立性はどう判断されますか?
大手商社で執行役員を務め、退任後、取引先の上場企業から社外取締役の打診を受けました。出身企業はその会社の主要な取引先で、株式も保有しています。独立性はどう判断されるのか、経歴書には何を書けばよいのでしょうか。
佐藤 大貴が答えますレジュメラボ編集責任者
ご質問ありがとうございます。取引先や主要株主の出身者の独立性は、上場企業が社外取締役を選ぶときに、必ず確認する論点です。
結論から言うと、会社法の社外取締役の要件、東証の独立性基準、会社ごとの独立性判断基準の3つで判断されます。判断するのは会社で、候補者が判断するものではありません。経歴書には、判断の材料になる在籍期間・最終の役職・退任日を正確に書きます。
海外:英国では「3年以内の重要な取引関係」
英国のコーポレートガバナンス・コード(2024年)の規定10は、非業務執行取締役の独立性を損なう、または損なうように見える状況として、過去5年以内にその会社やグループの従業員だったこと、過去3年以内にその会社と重要な取引関係を持っていたこと(直接、または取引関係のある組織の取締役・幹部などとして)、重要な株主を代表していることなどを挙げています。こうした状況があっても取締役会が独立と判断する場合は、明確な説明を求めています。
日本の3つの基準
会社法の社外取締役の要件(2条15号)は、就任前10年間その会社や子会社の業務執行取締役等でなかったこと、親会社等の取締役・使用人など、兄弟会社の業務執行取締役等、取締役などの配偶者・二親等内の親族でないことなどです。取引先や、親会社に当たらない株主の出身であることは、この要件の項目には含まれていません。
東京証券取引所は、上場会社に独立役員を1名以上確保することを義務づけ(有価証券上場規程436条の2)、独立性基準を定めています。「独立役員の確保に係る実務上の留意事項」(2026年7月改訂版)によると、上場会社を主要な取引先とする者・上場会社の主要な取引先またはそれらの業務執行者、主要株主(金融商品取引法163条1項に定める主要株主)またはその業務執行者などに当たる人は、独立役員として届け出ることができません。最近においてこれらに該当していた人も同じです。
| 論点 | 東証の留意事項の内容 |
|---|---|
| 「最近」 | 実質的に現在と同視できる場合。1年以上前の該当は、通常は当たらないと考えられる |
| 「過去」の該当 | 該当状況と概要の記載が必要。それだけで直ちに独立性が否定されるものではない。「過去」は10年間に限らない |
| 「主要な取引先」 | 親子会社・関連会社と同程度の影響を与えうる取引関係。数値基準は示されず、売上高に占める割合などを踏まえて上場会社が判断 |
コーポレートガバナンス・コード(2026年7月版)の原則4-11は、取締役会が、取引所の独立性基準を踏まえ、独立性をその実質面において担保することに主眼を置いた独立性判断基準を策定すべきとしています。留意事項も、上場会社が自社の独立性判断基準を独立役員届出書などで開示することが考えられるとしています。
3つの基準と、経歴書に書くことの関係を、順に示します。
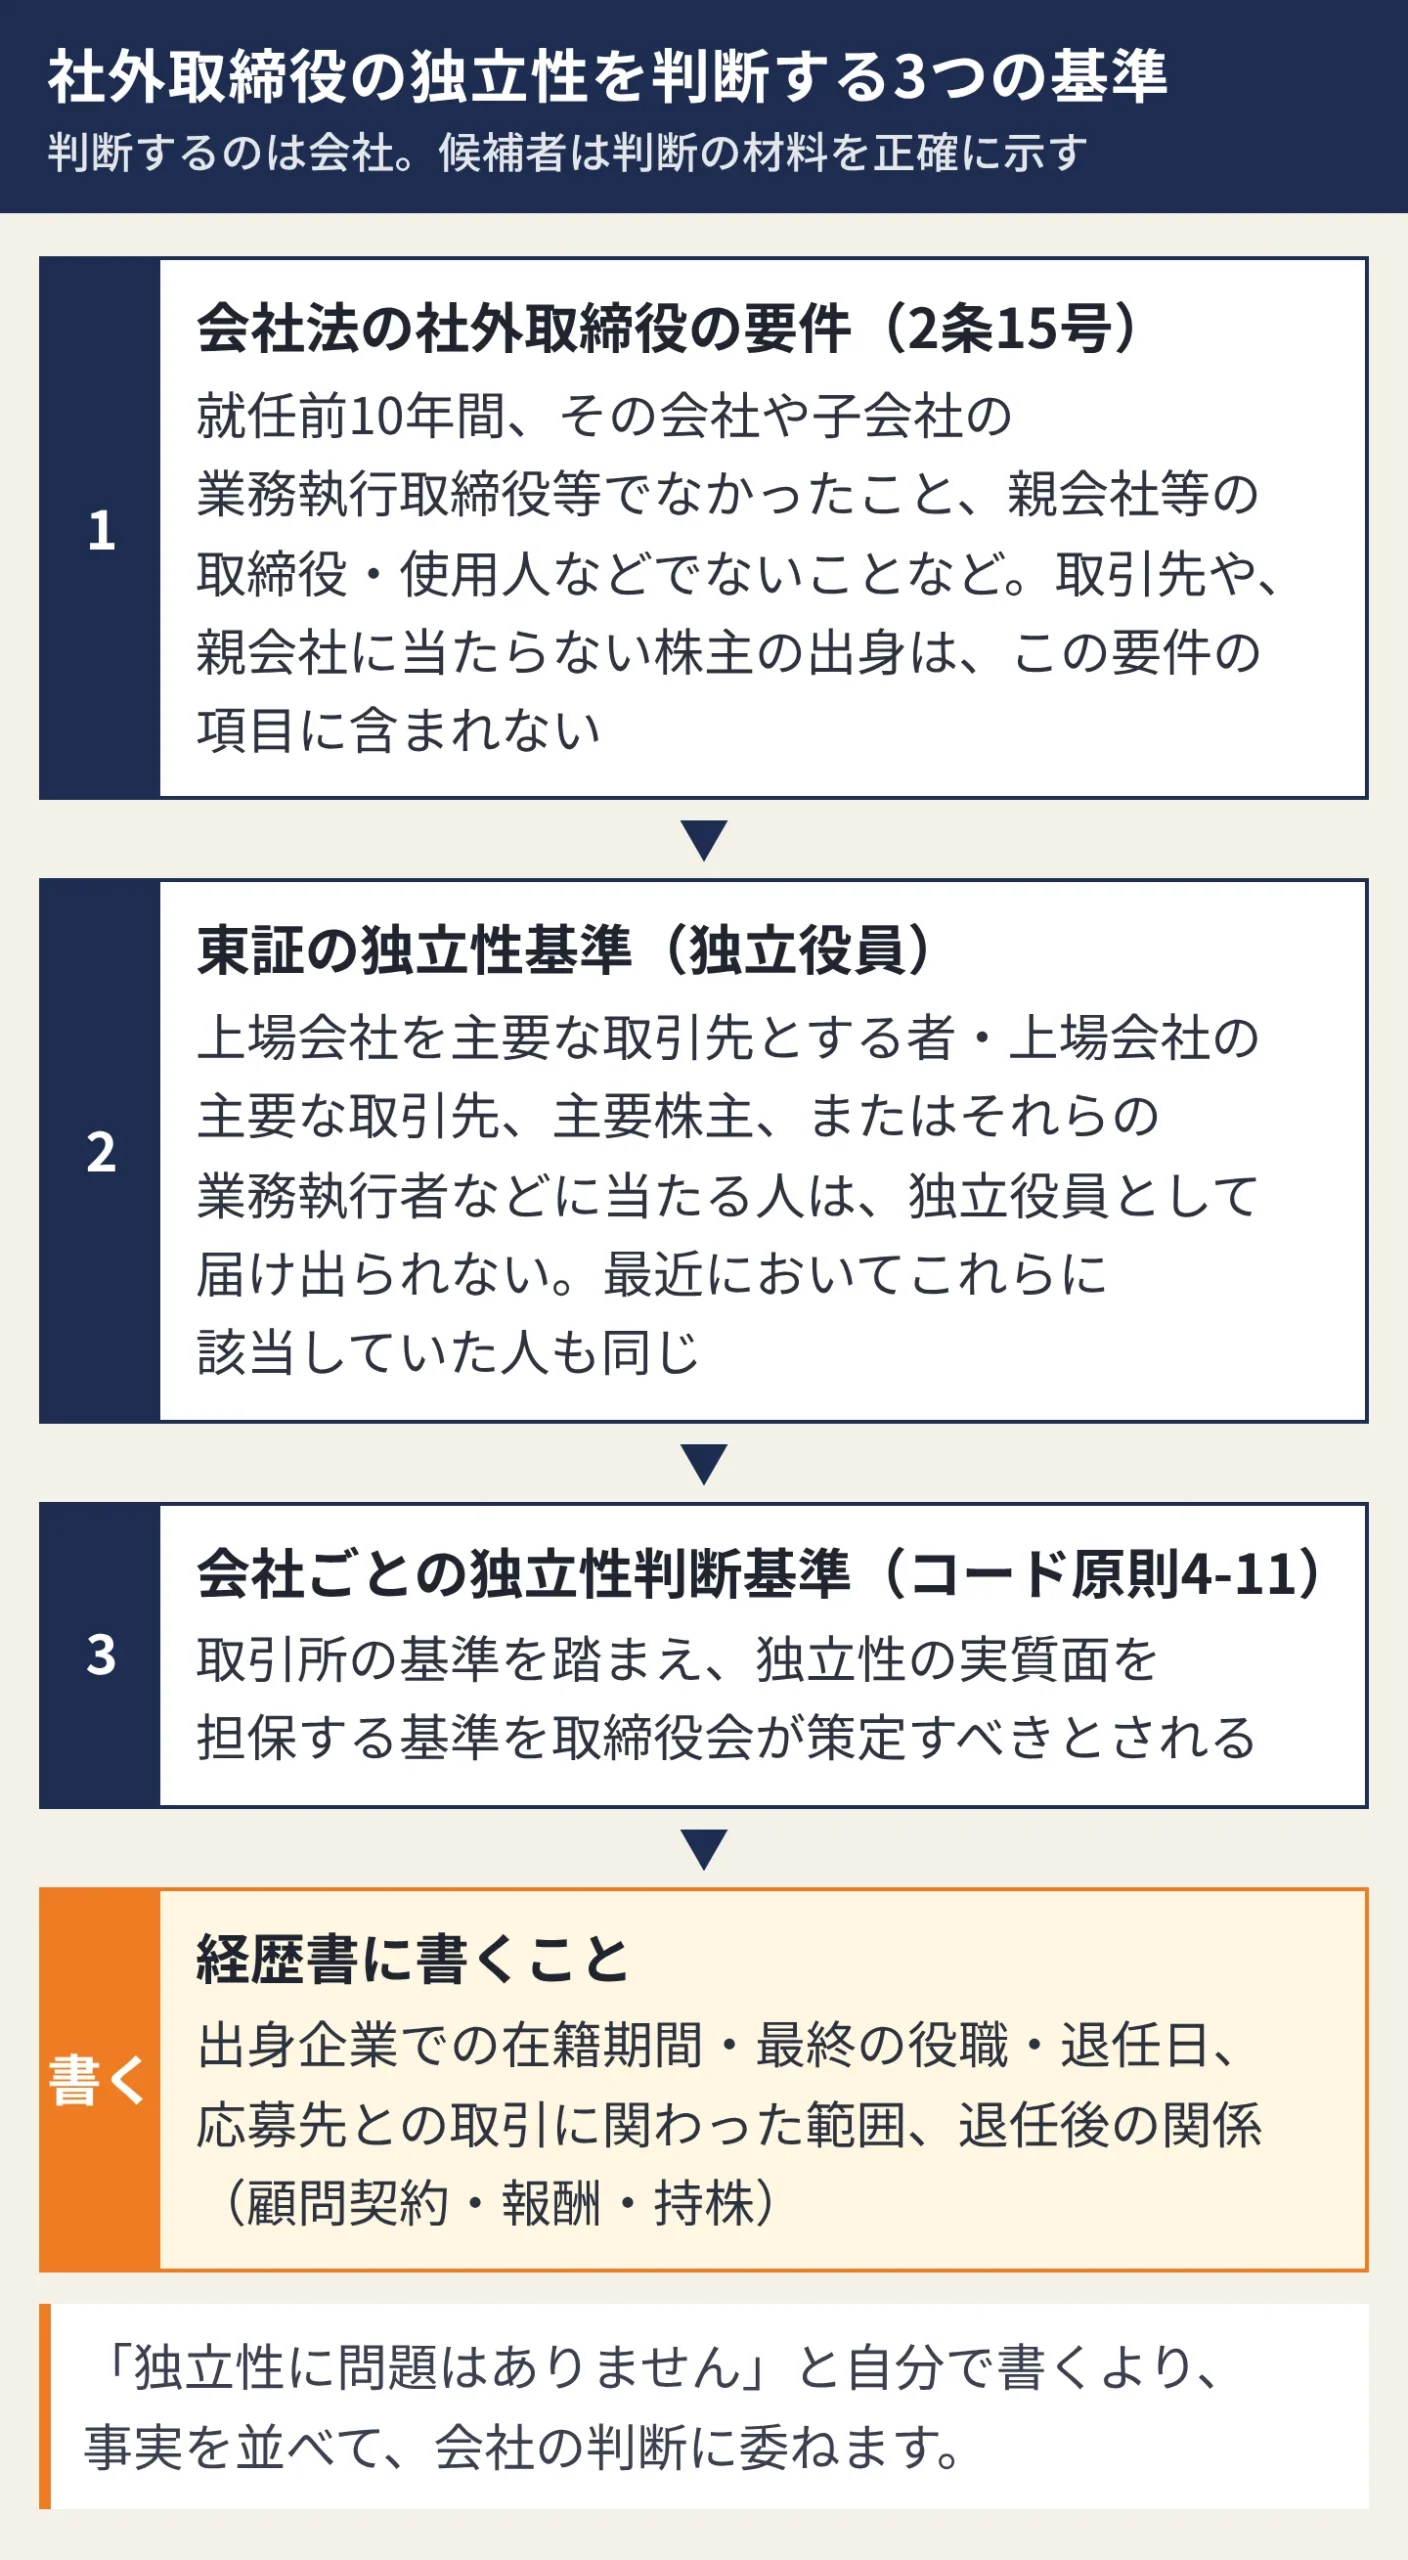
経歴書に書くこと
| 書くこと | 理由 |
|---|---|
| 出身企業での在籍期間・最終の役職・退任日 | 「最近」かどうか、業務執行者だったかの判断材料 |
| 応募先との取引に関わった範囲 | 担当だったか、決裁に関わったか |
| 退任後の関係(顧問契約・報酬・持株) | 出身企業から報酬を受けているか、株式を通じた関係があるかの判断材料 |
過去の該当がある場合、上場会社は独立役員届出書などに該当状況と概要を記載します。留意事項は、取引額を「僅少」とするような抽象的な記載でなく、規模がわかる記載を求めています。候補者の側で、取引の規模を把握している範囲で説明できるよう準備しておくと、会社の判断が早く進みます。
コーポレートガバナンス・コード(2026年7月版)の原則4-10は、プライム市場の上場会社に独立社外取締役を少なくとも3分の1以上選任するよう求めています。そのため、独立役員として届け出られるかは、応募先にとって選任の判断に影響する事項です。
「独立性に問題はありません」と自分で書くより、事実を並べて、会社の判断に委ねます。独立役員に届け出られない場合も、独立役員でない社外取締役として就任する道はありますが、その場合は原則4-10の独立社外取締役の人数には数えられません。応募先の独立性判断基準は、コーポレート・ガバナンス報告書などで事前に確認しておきます。
社外取締役への応募の書き方は「社外取締役に応募するときの経歴書は、何が違いますか?」、兼任の書き方は「社外取締役・顧問を兼ねている場合は、どう書きますか?」、スキルの示し方は「東証の「スキル・マトリックス」に合わせて書くべきですか?」で解説しています。監査役・監査等委員の場合は「監査役・監査等委員として応募するときの経歴書は?」を参照してください。役員の書き方は役員・執行役員クラスの職務経歴書の書き方、ひな形は役職別のテンプレート一覧にあります。
参考資料
- UK Corporate Governance Code 2024(英国財務報告評議会 FRC、2024年)
- 会社法(e-Gov法令検索)
- 独立役員の確保に係る実務上の留意事項(2026年7月改訂版)(東京証券取引所、2026年)
- コーポレートガバナンス・コード 2026年7月版(東京証券取引所、2026年)
質問に答えながら書きたい方へ
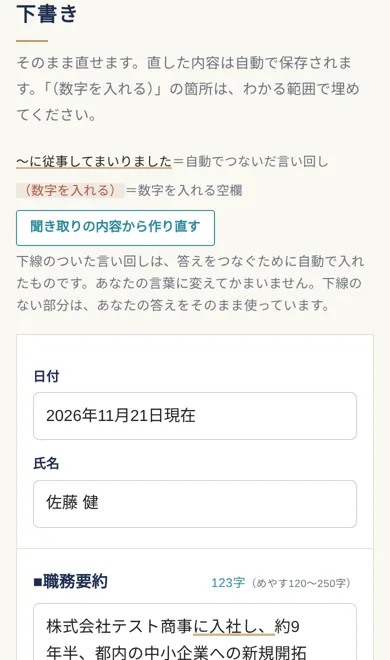
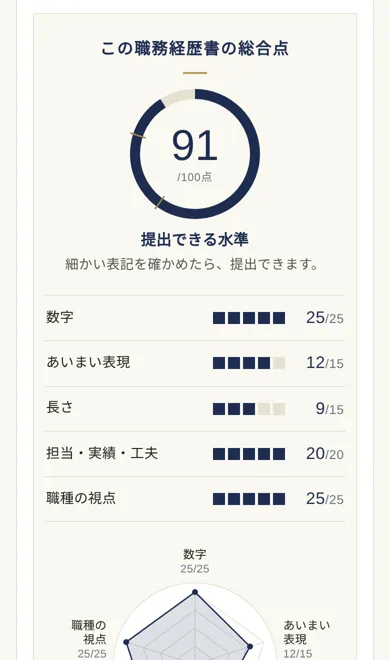
レジュメラボのAI職務経歴書メーカーは、職種を選んで質問に答えていくと、職務要約・職務経歴・活かせる経験・自己PRの下書きを作成できます。職歴ごとに在籍期間と役職を入力できるため、独立性の判断に必要な事実をそろえて整理できます。
あわせて読みたいQ&A
- 生成AIの導入やAIガバナンスの経験は、どう書きますか?導入の規模より、業務プロセスの再設計、効果を測る指標、リスク管理とガバナンスの体制の3点を書きます。取締役会や経営会議への報告の仕組みと、AI事業者ガイ…
- 業務執行取締役と執行役員の違いを、経歴書でどう示しますか?取締役は会社法上の機関の構成員、執行役員は会社が任意に置く役職です。期間を分け、取締役の期間は取締役会での担当と議決への参加を、執行役員の期間は委ね…
- 役員の選考でのバックグラウンドチェック(経歴の確認)では、何が見られますか?学歴・職歴・役職に加え、役員では訴訟・処分・報道も確認されることがあります。年月・役職名・学位・数字を登記や公表資料と一致させるのが確実な備えです。…
- 退任後の競業避止や秘密保持の義務は、経歴書にどう影響しますか?経歴書には役割と成果を公表情報の粒度で書き、技術の中身や顧客・価格・開発計画は書きません。競業避止の義務は期間と範囲を選考の早い段階で伝えると、応募…
- 外資系の日本法人社長の経歴書では、権限の範囲(報告先・損益責任)をどう書きますか?肩書より、報告先、損益責任の範囲、決裁権限、本社機能との分担の4点を書きます。日本では代表取締役は広い代表権を持つと読まれやすいため、実際に自分で決め…
関連するページ