レジュメラボ › Q&A › 職務経歴書:役員・CxO
監査役・監査等委員として応募するときの経歴書は?
上場企業で経理財務の担当役員を務めてきました。退任後、上場企業の監査役か監査等委員である取締役の候補として声がかかっています。執行役員として書いてきた経歴書を、どう書き直せばよいでしょうか。
佐藤 大貴が答えますレジュメラボ編集責任者
ご質問ありがとうございます。監査役・監査等委員の経歴書では、同じ経験でも、執行役員のときとは見せる面が変わります。
結論から言うと、執行の成果より、監査の視点で経歴を書き直します。財務・会計の知見の根拠、内部統制・リスク管理の経験、独立した立場での判断の実例を示し、社外要件・兼任の制限・常勤か非常勤かの条件を整理しておきます。
役割の違い:会社法とコーポレートガバナンス・コード
監査役は取締役の職務の執行を監査し(会社法381条1項)、取締役会に出席して必要があると認めるときは意見を述べなければなりません(383条1項)。取締役の不正の行為やそのおそれ、法令・定款に違反する事実や著しく不当な事実を認めたときは、遅滞なく取締役(取締役会設置会社では取締役会)に報告する義務があります(382条)。任期は、選任後4年以内に終了する事業年度のうち最終のものに関する定時株主総会の終結の時までです(336条1項)。
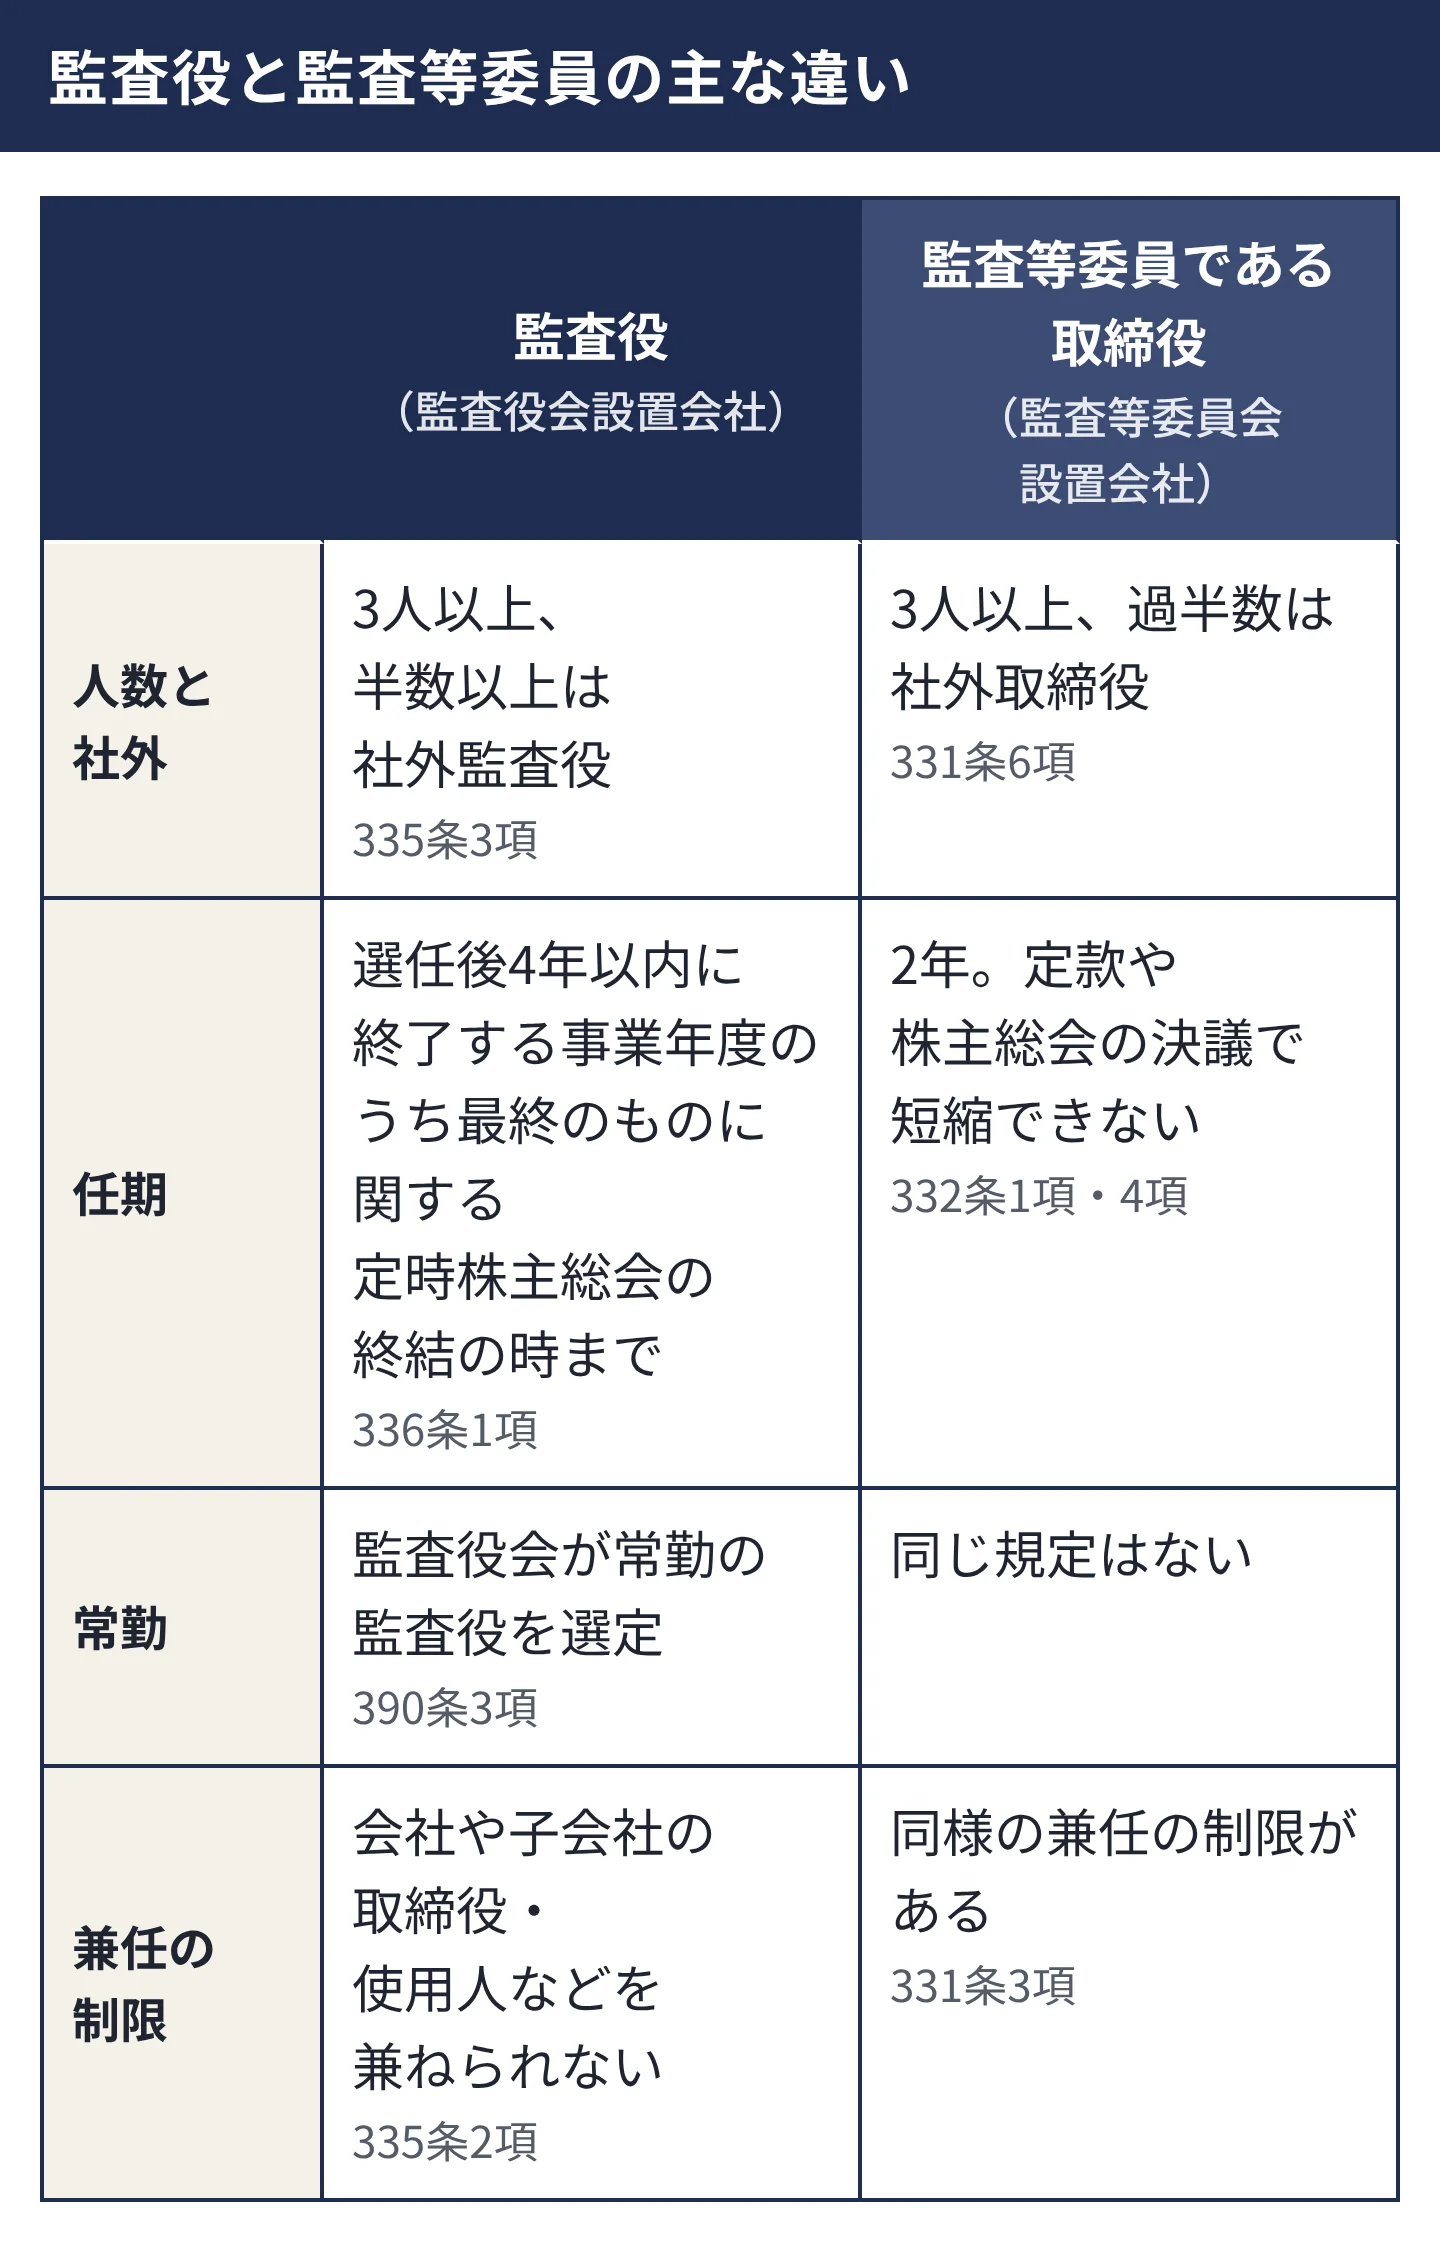
監査役会設置会社では、監査役は3人以上で、その半数以上は社外監査役でなければならず(335条3項)、監査役会は常勤の監査役を選定します(390条3項)。この選定の義務は監査役会設置会社の規定で、監査等委員会には同じ規定はありません。監査等委員会設置会社では、監査等委員である取締役は3人以上で、その過半数は社外取締役でなければなりません(331条6項)。監査等委員会は、取締役の職務の執行の監査と監査報告の作成、会計監査人の選解任などの議案の内容の決定などを行います(399条の2第3項)。監査等委員である取締役の任期は2年で(332条1項)、定款や株主総会の決議で短縮することはできません(332条4項)。
2つの立場の主な違いを、会社法の条文で並べると次のとおりです。
コーポレートガバナンス・コード(2026年7月版)の原則4-13(2)は、監査役には適切な経験・能力と必要な財務・会計・法務の知識を持つ者が選任されるべきで、特に財務・会計に関する十分な知見を持つ者を1名以上選任すべきとしています。
常勤の監査役は、日常の監査活動や社内の会議への出席が中心になり、非常勤の社外監査役とは求められる時間と役割が異なります。応募の段階で、どちらの職を想定しているかを確認し、経歴書の職務要約にも希望を書き分けます。
監査役は、内部監査部門や会計監査人と連携して監査を進めます。執行の立場でも、内部監査の結果への対応や会計監査人との協議に関わってきた場合は、その頻度と論点を書くと、監査の実務への理解を示せます。
海外:財務の専門性は「中身」で示す
米国のSEC規則(Regulation S-K Item 407(d)(5))は、監査委員会の財務専門家(audit committee financial expert)の要件として、会計基準と財務諸表の理解、見積り・引当金の会計への適用を評価する力、自社と同程度の複雑さの財務諸表の作成・監査・分析・評価の経験(またはそれを行う人の監督)、財務報告に係る内部統制の理解、監査委員会の機能の理解の5つを挙げています。経験の得方として、CFO・経理責任者・会計士・監査人などの職、それらの人の監督、財務諸表の作成・監査に関する会社や会計士の評価の経験を示しています。
日本の監査役の経歴書でも、「財務に詳しい」と書くより、この要件に沿って、どの規模・複雑さの決算と内部統制に、どの立場で責任を持ったかを書くほうが、評価の材料になります。
経歴書の書き直し方と、就任の条件
| 執行役員としての書き方 | 監査役・監査等委員としての書き方 |
|---|---|
| 決算の早期化を推進 | 連結子会社30社の決算の責任者として、見積り・引当金の会計判断を監督 |
| 基幹システムを刷新 | システム刷新に合わせ、財務報告に係る内部統制の整備と評価を主導 |
| コスト削減を達成 | 内部監査部門・会計監査人と連携し、海外子会社の不適切な会計処理を早期に把握 |
| 監査役候補としての職務要約の例(架空の人物) |
|---|
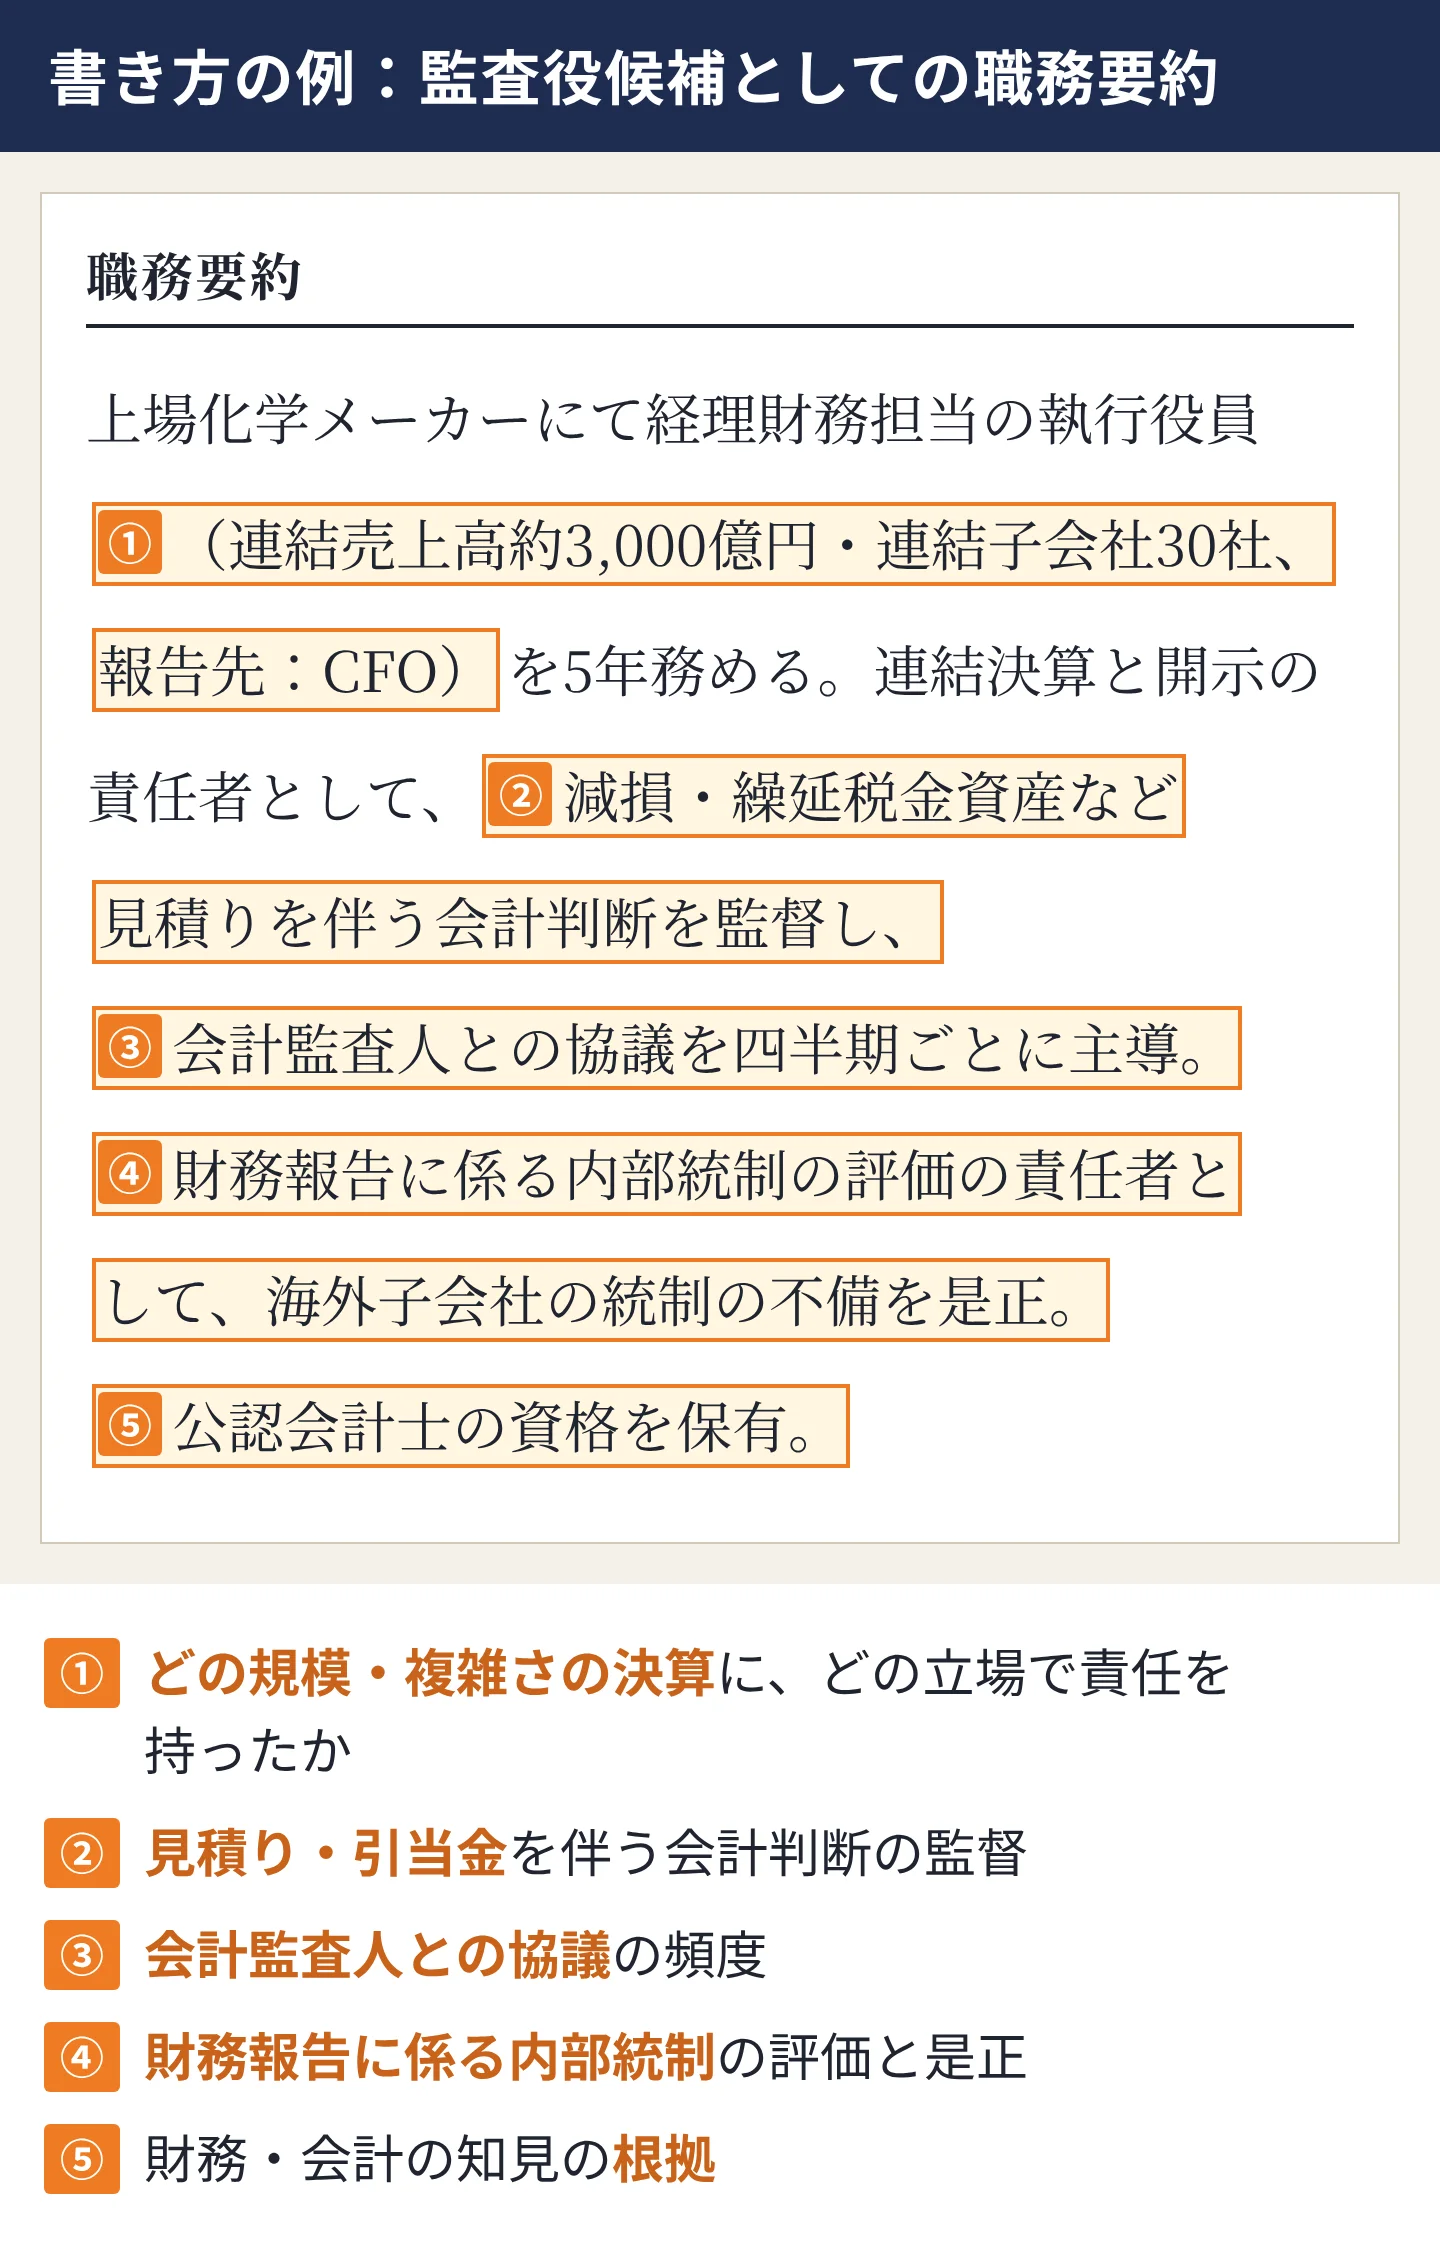
| 上場化学メーカーにて経理財務担当の執行役員(連結売上高約3,000億円・連結子会社30社、報告先:CFO)を5年務める。連結決算と開示の責任者として、減損・繰延税金資産など見積りを伴う会計判断を監督し、会計監査人との協議を四半期ごとに主導。財務報告に係る内部統制の評価の責任者として、海外子会社の統制の不備を是正。公認会計士の資格を保有。 |
上の例の各部分が、財務・会計の知見のどの根拠に当たるかを、番号で示します。
例は架空の人物で、数字も例です。事実にない数字は書かないでください。社外監査役は、就任前10年間、その会社や子会社の取締役・使用人などでなかったことが要件の一つです(会社法2条16号)。監査役は、その会社や子会社の取締役・使用人などを兼ねることができません(335条2項)。監査等委員にも同様の兼任の制限があります(331条3項)。応募先との過去の関係、兼任中の役職、常勤・非常勤の希望は整理しておきます。独立性の考え方は「取引先や主要株主の出身だと、社外取締役の独立性はどう判断されますか?」で解説しています。
業務執行取締役・執行役員との立場の違いは「業務執行取締役と執行役員の違いを、経歴書でどう示しますか?」で解説しています。社外役員としての応募は「社外取締役に応募するときの経歴書は、何が違いますか?」、兼任の書き方は「社外取締役・顧問を兼ねている場合は、どう書きますか?」も参考になります。経理・財務部長の書き方は経理・財務部長の職務経歴書の書き方、CFOはCFO(最高財務責任者)の職務経歴書の書き方、ひな形は役職別のテンプレート一覧にあります。
参考資料
- 会社法(e-Gov法令検索)
- コーポレートガバナンス・コード 2026年7月版(東京証券取引所、2026年)
- 17 CFR 229.407 Regulation S-K Item 407(d)(5)(米国証券取引委員会の規則、コーネル大学ロースクールLIIの掲載)
質問に答えながら書きたい方へ
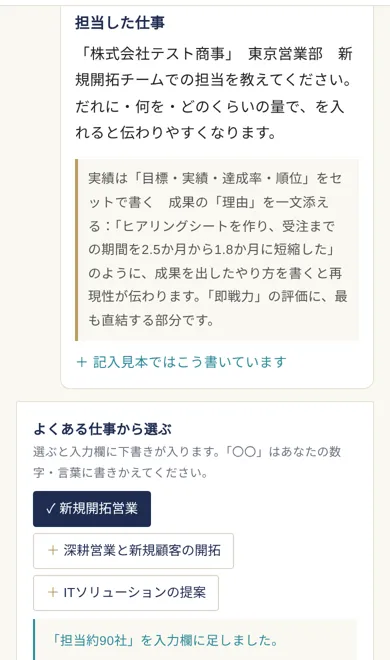
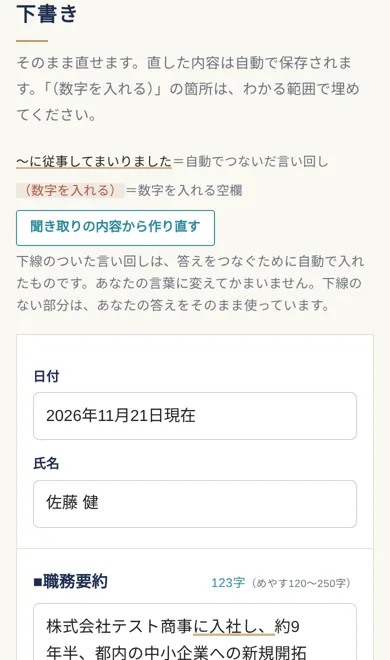
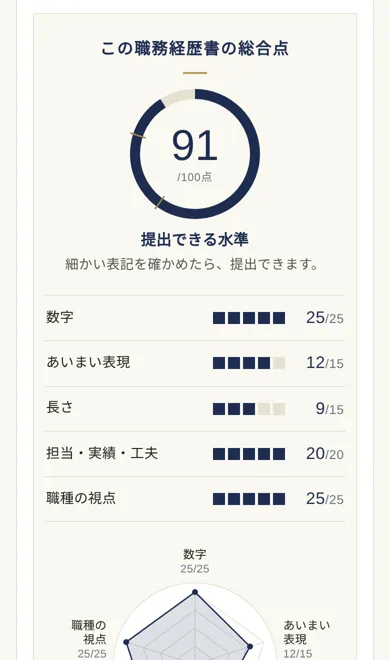
レジュメラボのAI職務経歴書メーカーは、職種を選んで質問に答えていくと、職務要約・職務経歴・活かせる経験・自己PRの下書きを作成できます。職務ごとに担当範囲と判断の内容を入力できるため、監査の視点で経歴を整理し直す下書きに使えます。
あわせて読みたいQ&A
- 生成AIの導入やAIガバナンスの経験は、どう書きますか?導入の規模より、業務プロセスの再設計、効果を測る指標、リスク管理とガバナンスの体制の3点を書きます。取締役会や経営会議への報告の仕組みと、AI事業者ガイ…
- 業務執行取締役と執行役員の違いを、経歴書でどう示しますか?取締役は会社法上の機関の構成員、執行役員は会社が任意に置く役職です。期間を分け、取締役の期間は取締役会での担当と議決への参加を、執行役員の期間は委ね…
- 役員の選考でのバックグラウンドチェック(経歴の確認)では、何が見られますか?学歴・職歴・役職に加え、役員では訴訟・処分・報道も確認されることがあります。年月・役職名・学位・数字を登記や公表資料と一致させるのが確実な備えです。…
- 退任後の競業避止や秘密保持の義務は、経歴書にどう影響しますか?経歴書には役割と成果を公表情報の粒度で書き、技術の中身や顧客・価格・開発計画は書きません。競業避止の義務は期間と範囲を選考の早い段階で伝えると、応募…
- 外資系の日本法人社長の経歴書では、権限の範囲(報告先・損益責任)をどう書きますか?肩書より、報告先、損益責任の範囲、決裁権限、本社機能との分担の4点を書きます。日本では代表取締役は広い代表権を持つと読まれやすいため、実際に自分で決め…
関連するページ