レジュメラボ › Q&A › 職務経歴書:役員・CxO
事業の売却・撤退を主導した経験は、どう書きますか?
上場企業の事業管掌役員として、不採算事業の売却と、ある製品分野からの撤退を主導しました。会社の規模を縮めた経験なので、経歴書でどう見えるかが気になります。どのように書けば、経営の実績として伝わるでしょうか。
佐藤 大貴が答えますレジュメラボ編集責任者
ご質問ありがとうございます。事業の切出しに消極的な企業も多いとされる日本では、売却・撤退を主導した経験は、経営幹部の選考で具体的に問われる分野です。
結論から言うと、売却・撤退は「資本配分の判断」として書きます。判断の根拠、方式、従業員・取引先への対応、残る事業への効果の4点をそろえると、規模の縮小でなく、経営の実績として伝わります。
日本:事業の切出しは経営者の責務とされている
経済産業省の「事業再編実務指針」(2020年)は、経営者の第一の使命を、経営資源の最適配分、そのための事業ポートフォリオの最適化とシナジーの創出としています。事業を評価するときの問いは、自社がその事業の「ベストオーナー」(その事業の企業価値を中長期的に最大化することが期待される経営主体)かどうかだとしています。
同じ指針は、日本ではM&Aにくらべて事業の切出しに消極的な企業も多いこと、規模の縮小への抵抗感や、規模に連動した目標が切出しの妨げになっていることを課題に挙げています。取締役会は少なくとも年に1回、事業ポートフォリオの基本方針を見直すべきとし、切出しにあたっては、労働組合や従業員の理解・協力が不可欠であること、関係者にとって win-win となる売却先の選定や条件の交渉、ステークホルダーへのコミュニケーションの計画が重要であることも述べています。
同じ指針は、各事業部門の権限が強いことや、検討の基準が不明確なことも、切出しが進まない理由に挙げています。経歴書では、社内の合意をどう形成したか(撤退・売却の基準を定めた、事業部門と数字の前提をそろえた、など)を一行入れると、判断を実行に移した力を示せます。
海外:残る事業の採算まで含めて評価される
McKinsey & Company の2025年の記事(企業価値評価の書籍の売却の章からの抜粋)は、最もよい売却は市場を上回る成果を出す一方、下位の売却はさらに後れを取るとしています。そのうえで、売却が残る事業の採算に与える影響を十分に洗い出すよう求めています。売却した事業が負担していた共通の費用が残る事業に残ると、全体の収益性を下げるためです。同記事は、親会社がこうした費用の影響から回復するまで最長3年かかることがあるとしています。
経歴書では、売却そのものに加えて、残る事業の費用構造をどう組み替えたかまで書くと、判断の全体像が伝わります。
売却・撤退の実績の書き方
| 書くこと | 内容 |
|---|---|
| 判断の根拠 | 事業のROICと資本コストの比較、市場の見通し、ベストオーナーの観点 |
| 方式 | 他社への売却、合弁化、経営陣による買収、段階的な撤退など |
| 関係者への対応 | 従業員の転籍・処遇、労働組合との協議、取引先・顧客への供給の継続 |
| 残る事業への効果 | 共通費の削減、得た資金の再配分、全社の資本収益性の変化 |
| 自分の役割 | 取締役会への提案者、交渉の責任者、移管の責任者など |
| 書き方の例(架空の人物) |
|---|
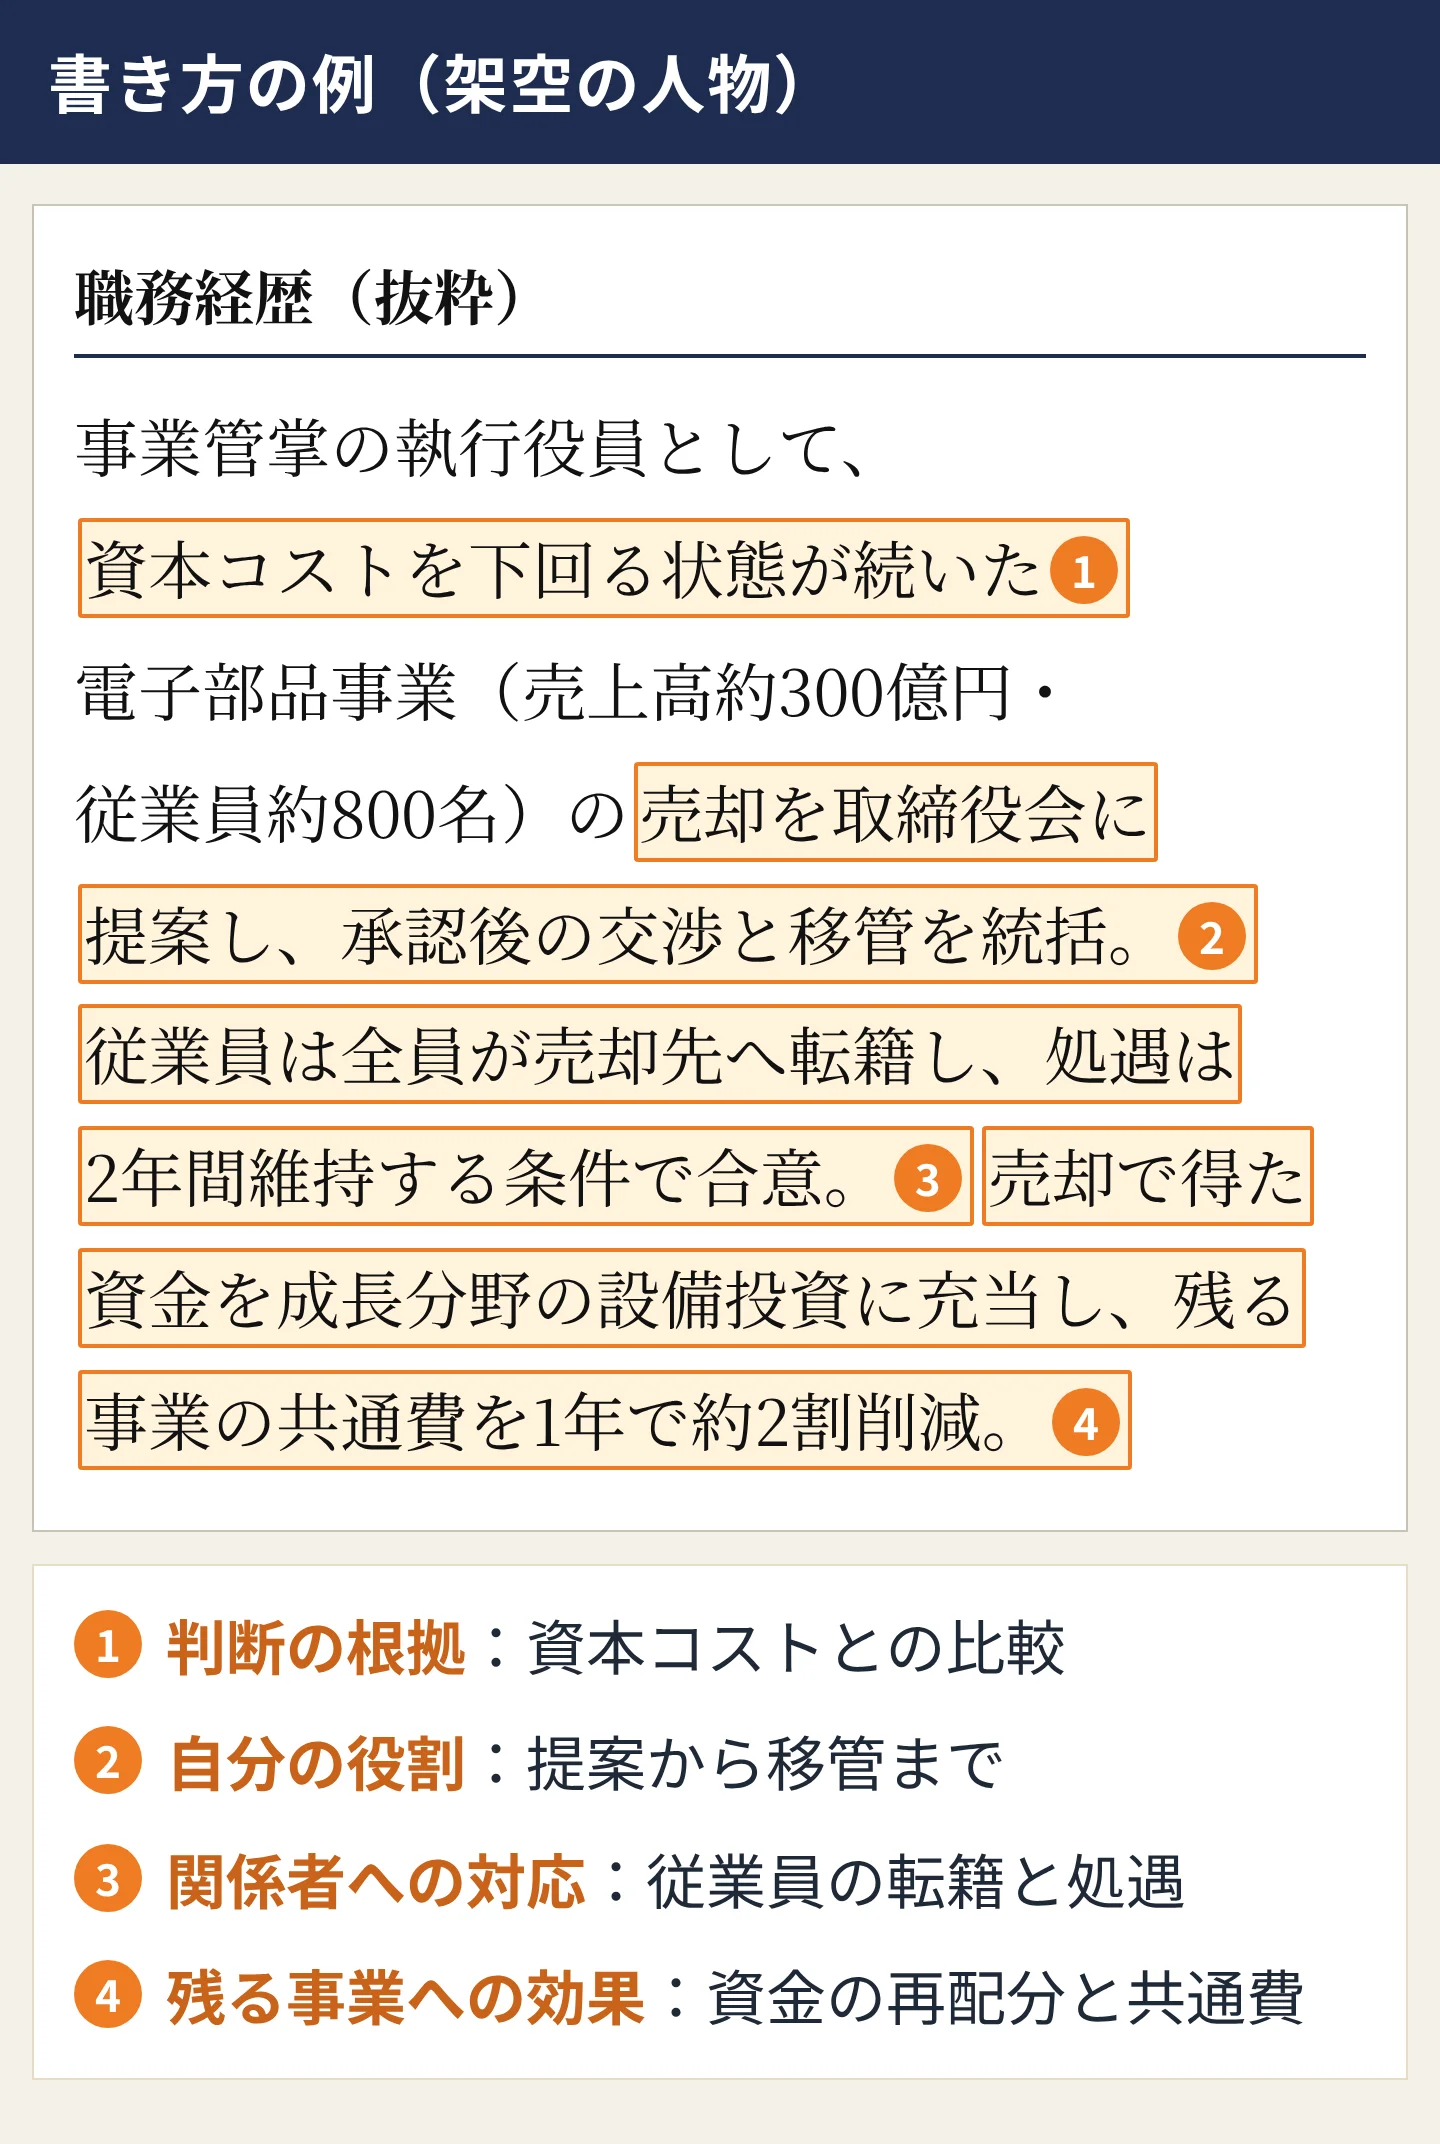
| 事業管掌の執行役員として、資本コストを下回る状態が続いた電子部品事業(売上高約300億円・従業員約800名)の売却を取締役会に提案し、承認後の交渉と移管を統括。従業員は全員が売却先へ転籍し、処遇は2年間維持する条件で合意。売却で得た資金を成長分野の設備投資に充当し、残る事業の共通費を1年で約2割削減。 |
この例で、4点と自分の役割にあたる箇所を示します。
売却に伴って売却先へ移り、切り出された会社の経営者になった場合は、売却の判断と、移った後の経営を分けて書きます。前者は売り手の役員としての資本配分の判断、後者は独立した会社の損益責任として、それぞれの成果を示します。経営陣による買収に加わった場合は、利益相反の管理(特別委員会の設置など、会社が公表した手続)を踏まえた記載にします。
他社への売却ではなく撤退(事業の終了)の場合は、顧客への供給責任の果たし方、設備・在庫の処分、従業員の配置転換や再就職の支援など、終わらせ方の質を書きます。撤退の判断を何年かけて検討し、どの指標で決めたかを示すと、資本配分の判断として評価の材料になります。
例は架空の人物で、数字も例です。事実にない数字は書かないでください。売却価格や条件は、公表されている範囲で書きます。公表前の案件は「公表前のM&A・新規上場の準備は、どこまで書けますか?」を参照してください。
買収側の統合の経験は「買収後の統合(PMI)の実績は、どう書きますか?」、資本収益性の指標の書き方は「経営者としての実績は、ROIC(投下資本利益率)やTSR(株主総利回り)のような指標で書くべきですか?」にまとめました。役職別の書き方は事業部長・本部長の職務経歴書の書き方と役員・執行役員クラスの職務経歴書の書き方、ひな形は役職別のテンプレート一覧にあります。
参考資料
質問に答えながら書きたい方へ
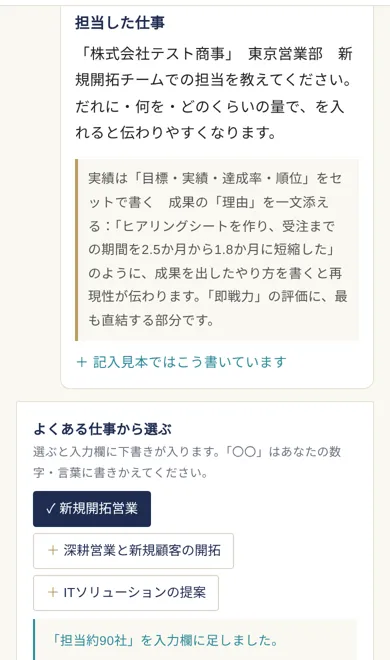
レジュメラボのAI職務経歴書メーカーは、職種を選んで質問に答えていくと、職務要約・職務経歴・活かせる経験・自己PRの下書きを作成できます。実績ごとに判断の根拠と結果を入力できるため、売却・撤退を資本配分の判断として整理しやすくなります。
あわせて読みたいQ&A
- 生成AIの導入やAIガバナンスの経験は、どう書きますか?導入の規模より、業務プロセスの再設計、効果を測る指標、リスク管理とガバナンスの体制の3点を書きます。取締役会や経営会議への報告の仕組みと、AI事業者ガイ…
- 業務執行取締役と執行役員の違いを、経歴書でどう示しますか?取締役は会社法上の機関の構成員、執行役員は会社が任意に置く役職です。期間を分け、取締役の期間は取締役会での担当と議決への参加を、執行役員の期間は委ね…
- 役員の選考でのバックグラウンドチェック(経歴の確認)では、何が見られますか?学歴・職歴・役職に加え、役員では訴訟・処分・報道も確認されることがあります。年月・役職名・学位・数字を登記や公表資料と一致させるのが確実な備えです。…
- 退任後の競業避止や秘密保持の義務は、経歴書にどう影響しますか?経歴書には役割と成果を公表情報の粒度で書き、技術の中身や顧客・価格・開発計画は書きません。競業避止の義務は期間と範囲を選考の早い段階で伝えると、応募…
- 外資系の日本法人社長の経歴書では、権限の範囲(報告先・損益責任)をどう書きますか?肩書より、報告先、損益責任の範囲、決裁権限、本社機能との分担の4点を書きます。日本では代表取締役は広い代表権を持つと読まれやすいため、実際に自分で決め…
関連するページ