レジュメラボ › Q&A › 職務経歴書:役員・CxO
前の会社が上場企業のとき、公表済みの数字はそのまま書いていいですか?
東証プライム上場企業で事業本部長と執行役員を務め、昨年退任しました。決算短信や有価証券報告書に掲載されている担当セグメントの売上・利益を、職務経歴書にそのまま記載してよいか確認したいです。
佐藤 大貴が答えますレジュメラボ編集責任者
ご質問ありがとうございます。上場企業で開示に関わってきた方ほど、数字の扱いに慎重になるのは当然です。
結論から言うと、公表済みの数字は記載できます。そのうえで、どの資料の何年度の数字かを明記し、会社の数字と自分の役割を分けて書きます。
海外:数字は事実のまま、背景を添えて
米国のエグゼクティブサーチ会社 Spencer Stuart の取締役候補向けガイド(2026年)は、役職ごとの課題と成果をできる限り数字で示すこと、社外の読み手にも影響がわかるよう背景を書くこと、強みを強調しつつ虚偽や誇張は避けることを勧めています。
Korn Ferry の記事(2025年)も、数字・金額・割合をできる限り入れるよう勧めています。上場企業の公表済みの数字は、読み手が自ら検証できるため、信頼性の高い材料になります。
役員の採用では、数字の検証可能性がとりわけ重要です。Spencer Stuart のガイドは、多くの取締役会が、正式に招聘する前に外部の会社に経歴などの確認を依頼するとしています。
日本:公表済みかどうかで分ける
金融商品取引法166条は、上場会社の役員や従業者などが職務に関して知った、未公表の重要事実について、売買などを規制しています。在任中に職務に関して知った重要事実については、会社関係者でなくなった後1年以内も、同様に規制の対象です(日本取引所グループのFAQ)。経歴書への記載自体は売買ではありませんが、公表前の情報を外部に出さないことは、守秘義務の観点からも重要です。
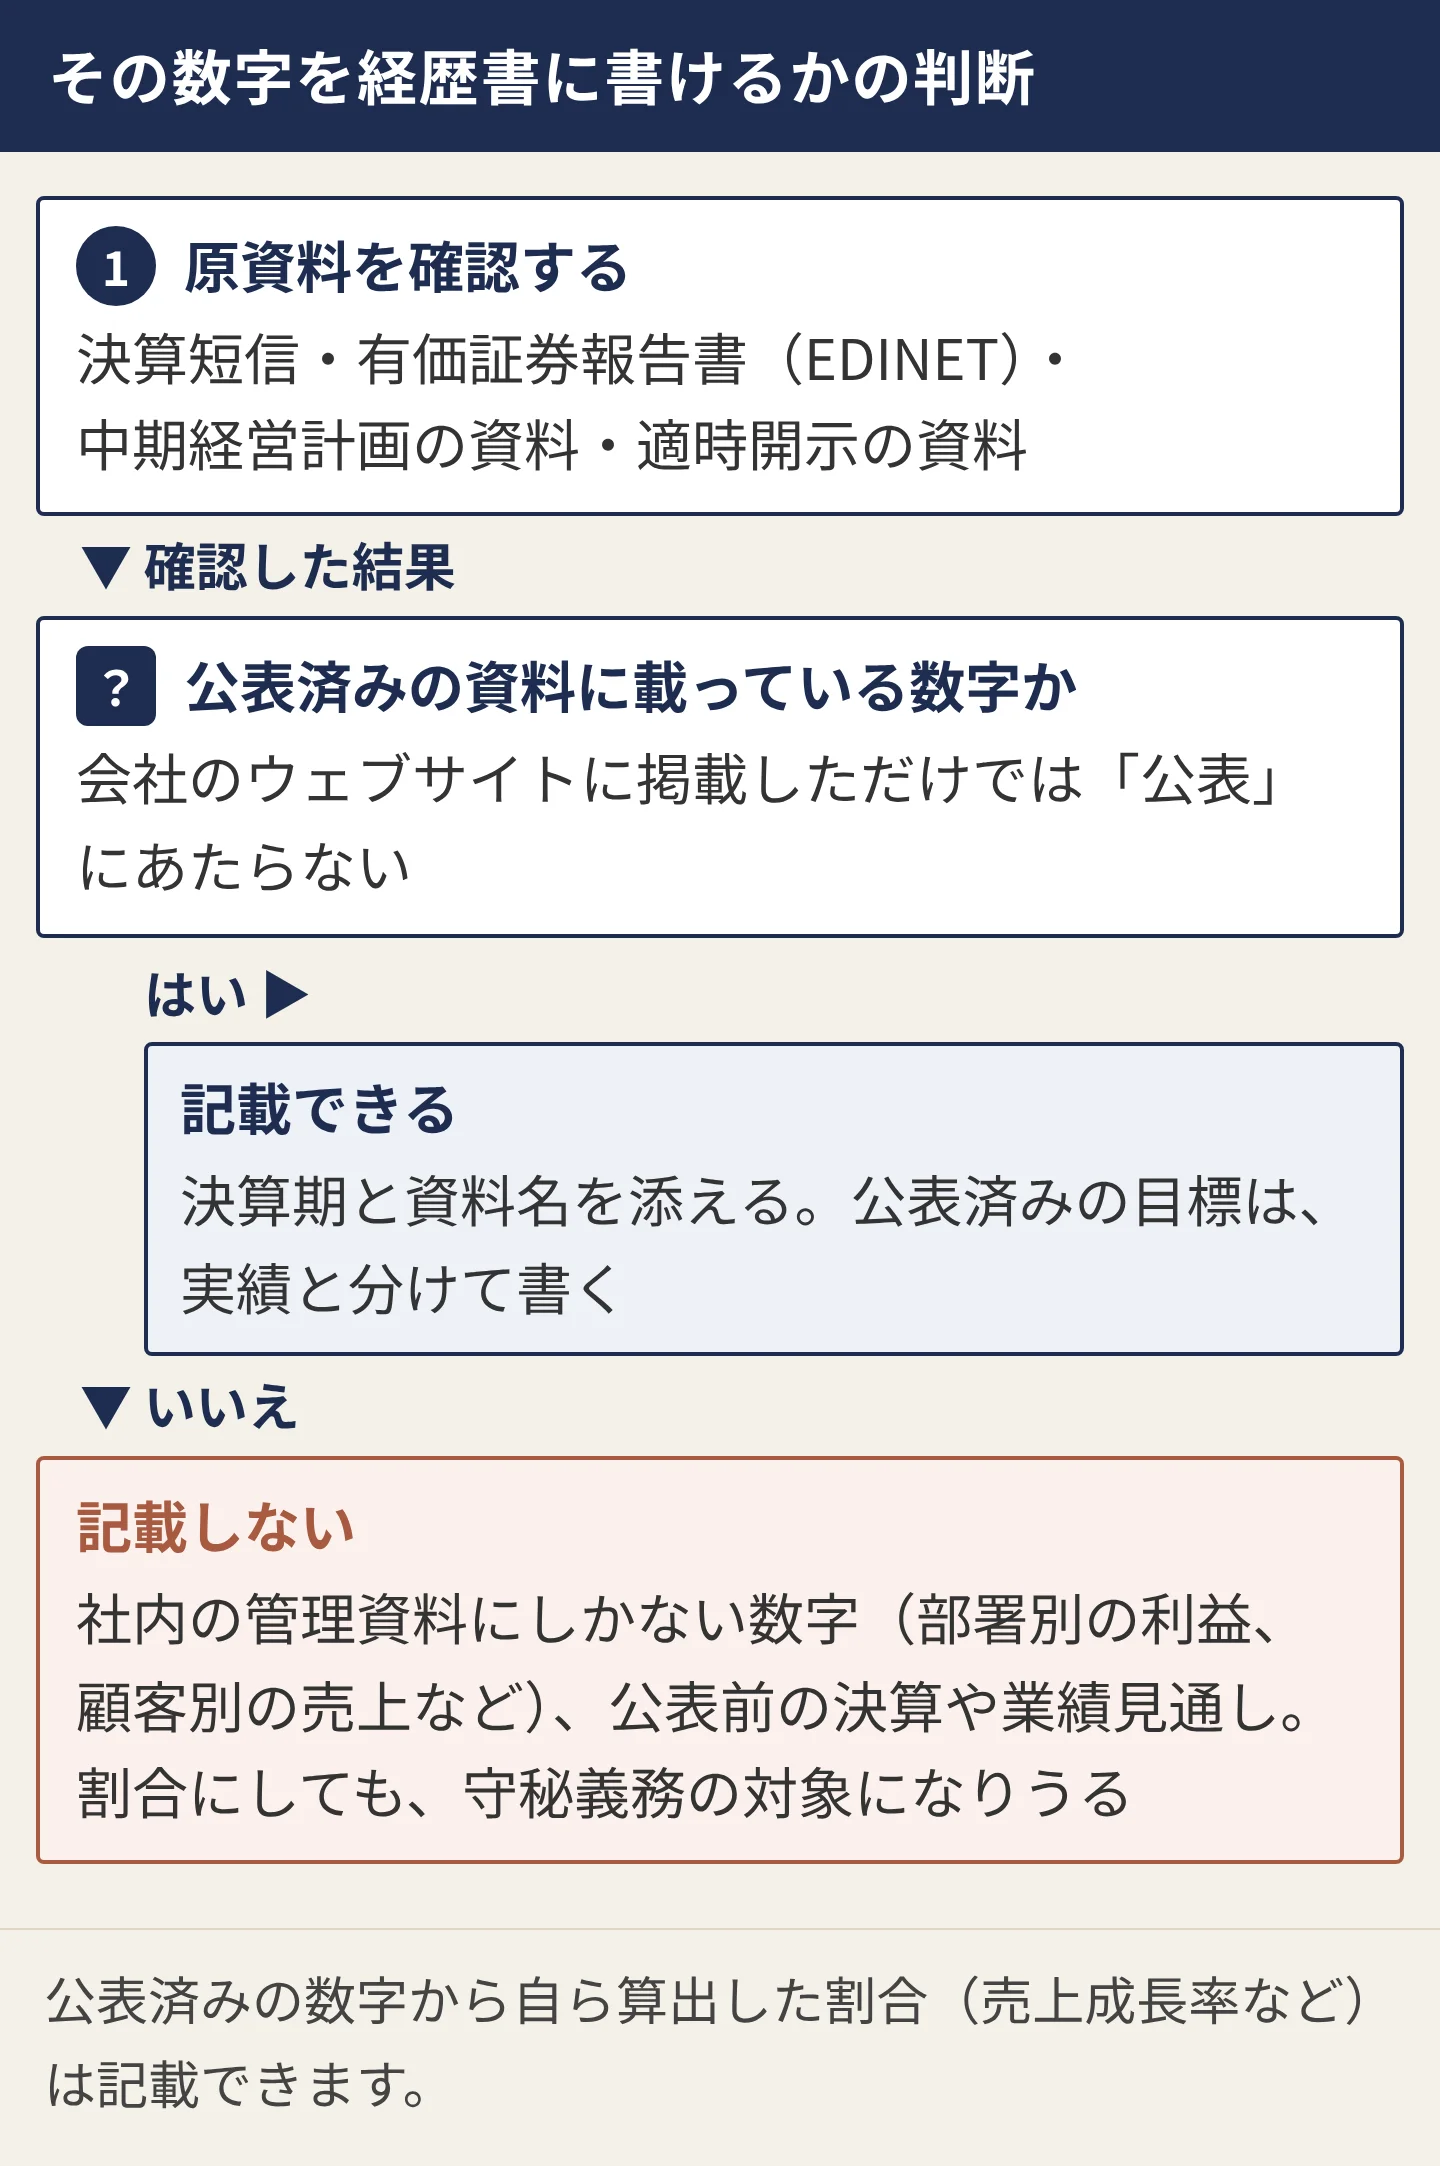
「公表」は、法令で定められた方法で行われるものです。日本取引所自主規制法人の資料は、取引所のウェブサイト(適時開示情報閲覧サービス)への掲載などを公表の例として挙げ、会社のウェブサイトに掲載しただけでは公表にあたらないとしています。数字を記載する前に、決算短信や有価証券報告書に掲載されているかを確認します。
| 数字の種類 | 記載の可否 |
|---|---|
| 決算短信・有価証券報告書のセグメント売上・利益 | 記載できる。決算期と資料名を添える |
| 中期経営計画で公表した目標 | 記載できる。「公表済みの目標」と明記し、実績と分ける |
| 社内の管理資料にしかない数字(部署別の利益、顧客別の売上など) | 記載しない。割合にしても、守秘義務の対象になりうる |
| 公表前の決算や業績見通し | 記載しない |
表の判断を、確認の順に並べると次のとおりです。
書き方:出典の年度と、自分の役割を添える
公表済みの数字は、出典と年度を添えて記載すると、読み手が検証しやすくなります。
| 記載例(架空の人物) |
|---|
| 執行役員 事業本部長(人員約1,800名、報告先:社長)として統括したセグメントの売上高:820億円(2024年3月期・有価証券報告書のセグメント情報)。在任3年で約1.3倍。 主な取り組み:海外販売網の再編と、高価格帯製品群への構成転換を主導 |
記載例で、会社の数字と自分の役割がどう書き分けられているかを示します。
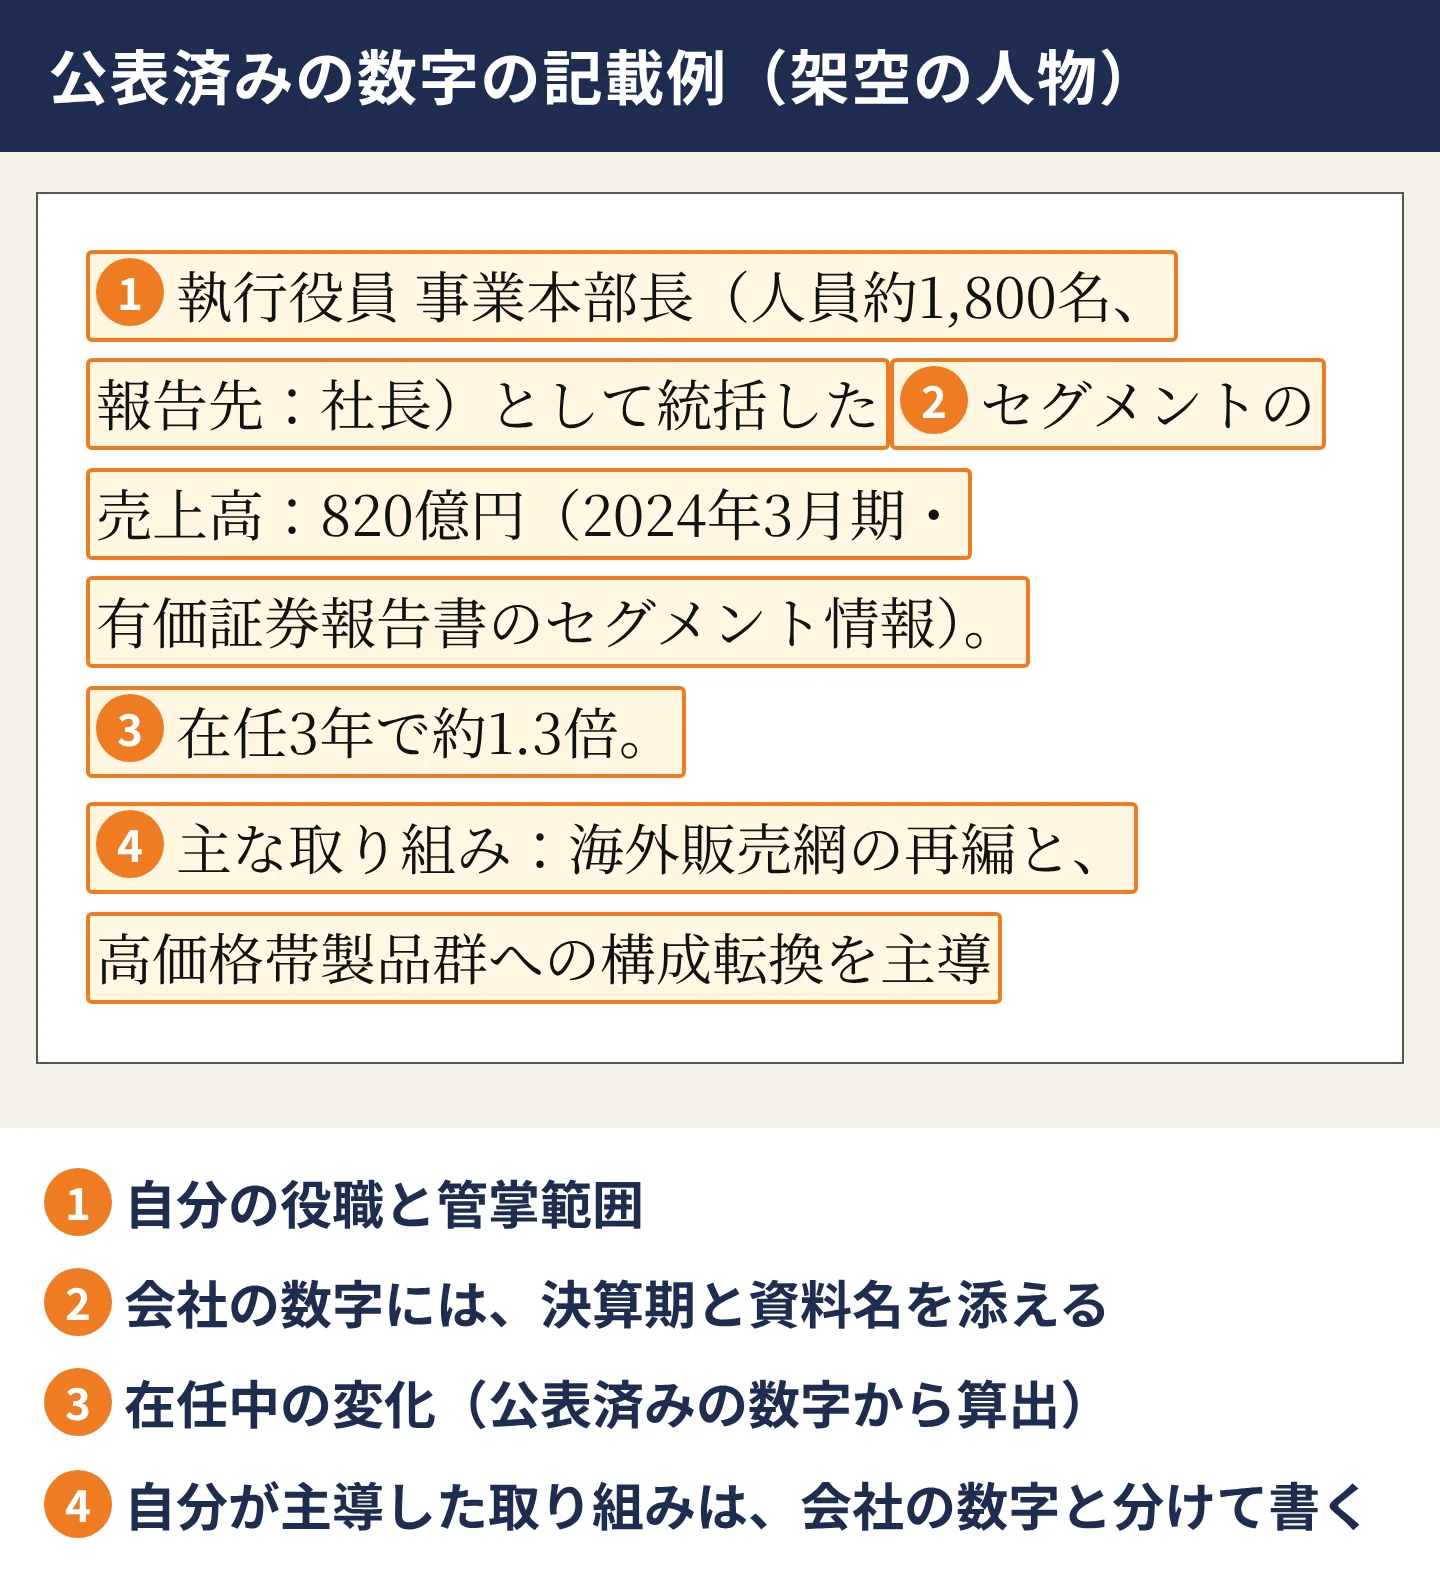
例の数字は架空です。ご自身が確認した数字に置き換えてください。事実にない数字は書かないでください。
割合で示す場合も、もとになる数字が公表済みかどうかで判断します。公表済みの数字から自ら算出した割合(売上成長率など)は記載できます。グループ会社の数字を記載する際は、親会社の資料のどの区分に含まれているかを確認し、子会社単体の数字が公表されていなければ記載しません。
担当範囲とセグメントが一致しない場合は、「セグメントのうち〇〇事業を管掌」と記載します。退任後に会社が開示した数字は、ご自身の在任中の成果と混同しないようにします。会計基準やセグメント区分が途中で変更された場合は一言添えると、読み手の確認の手間が減ります。英文で提出する場合は、決算期の表記が会社によって異なるため、原資料の表記も添えておくと誤解を防げます。
提出前に、原資料で確認する
記載する前に、数字を公表済みの資料で確認します。前職の資料は、退任後でも金融庁の EDINET(有価証券報告書など)や、会社のIR(投資家向け情報)ページで閲覧できます。取引所の適時開示情報閲覧サービスで閲覧できるのは、開示日を含めて31日分です。
| 確認する資料 | 確認できること |
|---|---|
| 決算短信 | 年度・四半期の売上と利益 |
| 有価証券報告書 | セグメント情報、従業員数 |
| 中期経営計画の資料 | 公表した目標の数字 |
| 適時開示の資料 | 合併・提携などの公表日と内容 |
記憶に頼った数字は、桁や年度を取り違えることがあります。読み手が資料と照合して食い違えば、他の実績まで疑われかねないため、提出前に必ず確認します。数字は在任期間のものを選び、就任年度と最終年度をそろえて比較すると、在任中の変化が伝わります。
公表前の案件の扱いは「公表前のM&A・新規上場の準備は、どこまで書けますか?」、在職中の留意点は「在職中の役員が転職活動をするとき、職務経歴書で気をつけることは?」で解説しています。財務と事業の数字の書き方は、CFO(最高財務責任者)の職務経歴書の書き方、経理・財務部長の職務経歴書の書き方、事業部長・本部長の職務経歴書の書き方に、ひな形は役職別のテンプレート一覧にまとめています。
参考資料
- Becoming an Independent Director: A Guide to Joining a U.S. Corporate Board(Spencer Stuart、2026年)
- 5 Résumé Resolutions for 2025(Korn Ferry、2025年)
- 金融商品取引法(日本法令外国語訳データベース、法務省)
- インサイダー取引規制(日本取引所グループ、2026年7月更新)
- インサイダー取引とは? 内部研修用資料(日本取引所自主規制法人、2025年)
質問に答えながら書きたい方へ
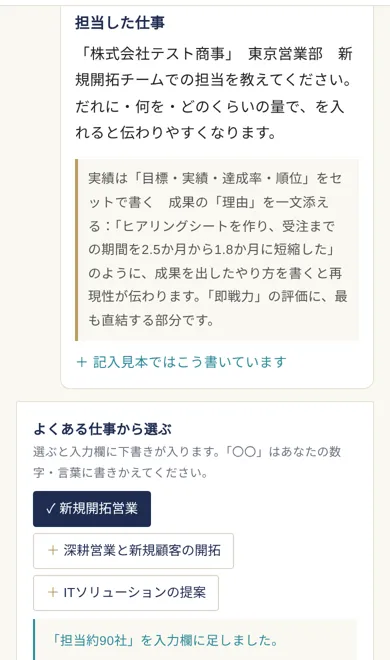
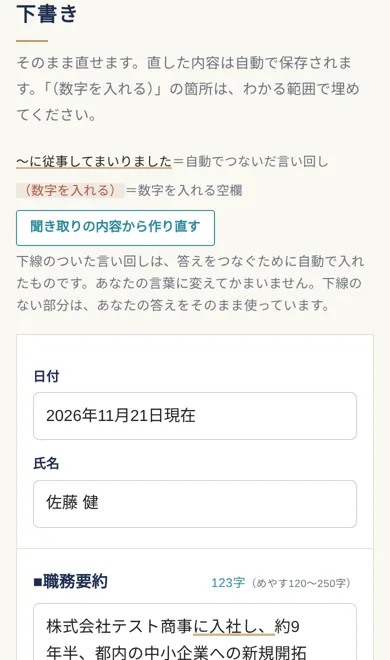
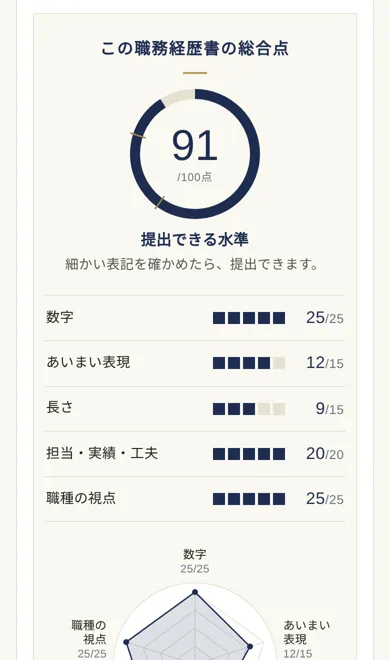
レジュメラボのAI職務経歴書メーカーは、職種を選んで質問に答えていくと、職務要約・職務経歴・活かせる経験・自己PRの下書きができます。実績ごとに数字を入力する欄があるため、確認した公表済みの数字を入れていけば、出典のそろった下書きになります。
あわせて読みたいQ&A
- 生成AIの導入やAIガバナンスの経験は、どう書きますか?導入の規模より、業務プロセスの再設計、効果を測る指標、リスク管理とガバナンスの体制の3点を書きます。取締役会や経営会議への報告の仕組みと、AI事業者ガイ…
- 業務執行取締役と執行役員の違いを、経歴書でどう示しますか?取締役は会社法上の機関の構成員、執行役員は会社が任意に置く役職です。期間を分け、取締役の期間は取締役会での担当と議決への参加を、執行役員の期間は委ね…
- 役員の選考でのバックグラウンドチェック(経歴の確認)では、何が見られますか?学歴・職歴・役職に加え、役員では訴訟・処分・報道も確認されることがあります。年月・役職名・学位・数字を登記や公表資料と一致させるのが確実な備えです。…
- 退任後の競業避止や秘密保持の義務は、経歴書にどう影響しますか?経歴書には役割と成果を公表情報の粒度で書き、技術の中身や顧客・価格・開発計画は書きません。競業避止の義務は期間と範囲を選考の早い段階で伝えると、応募…
- 外資系の日本法人社長の経歴書では、権限の範囲(報告先・損益責任)をどう書きますか?肩書より、報告先、損益責任の範囲、決裁権限、本社機能との分担の4点を書きます。日本では代表取締役は広い代表権を持つと読まれやすいため、実際に自分で決め…
関連するページ