レジュメラボ › Q&A › 職務経歴書:役員・CxO
経営者としての実績は、ROIC(投下資本利益率)やTSR(株主総利回り)のような指標で書くべきですか?
上場企業で事業本部長を経て、CFOを3年務めています。経営者の実績を示すなら、売上や営業利益より、ROICやTSRで書くほうが評価されると聞きました。どの指標を、どこまで書けばよいのでしょうか。
佐藤 大貴が答えますレジュメラボ編集責任者
ご質問ありがとうございます。資本収益性の指標で実績を示すと、経営者として資本をどう使ったかを示せます。一方で、指標の選び方を誤ると、実績が過大にも過小にも見えます。
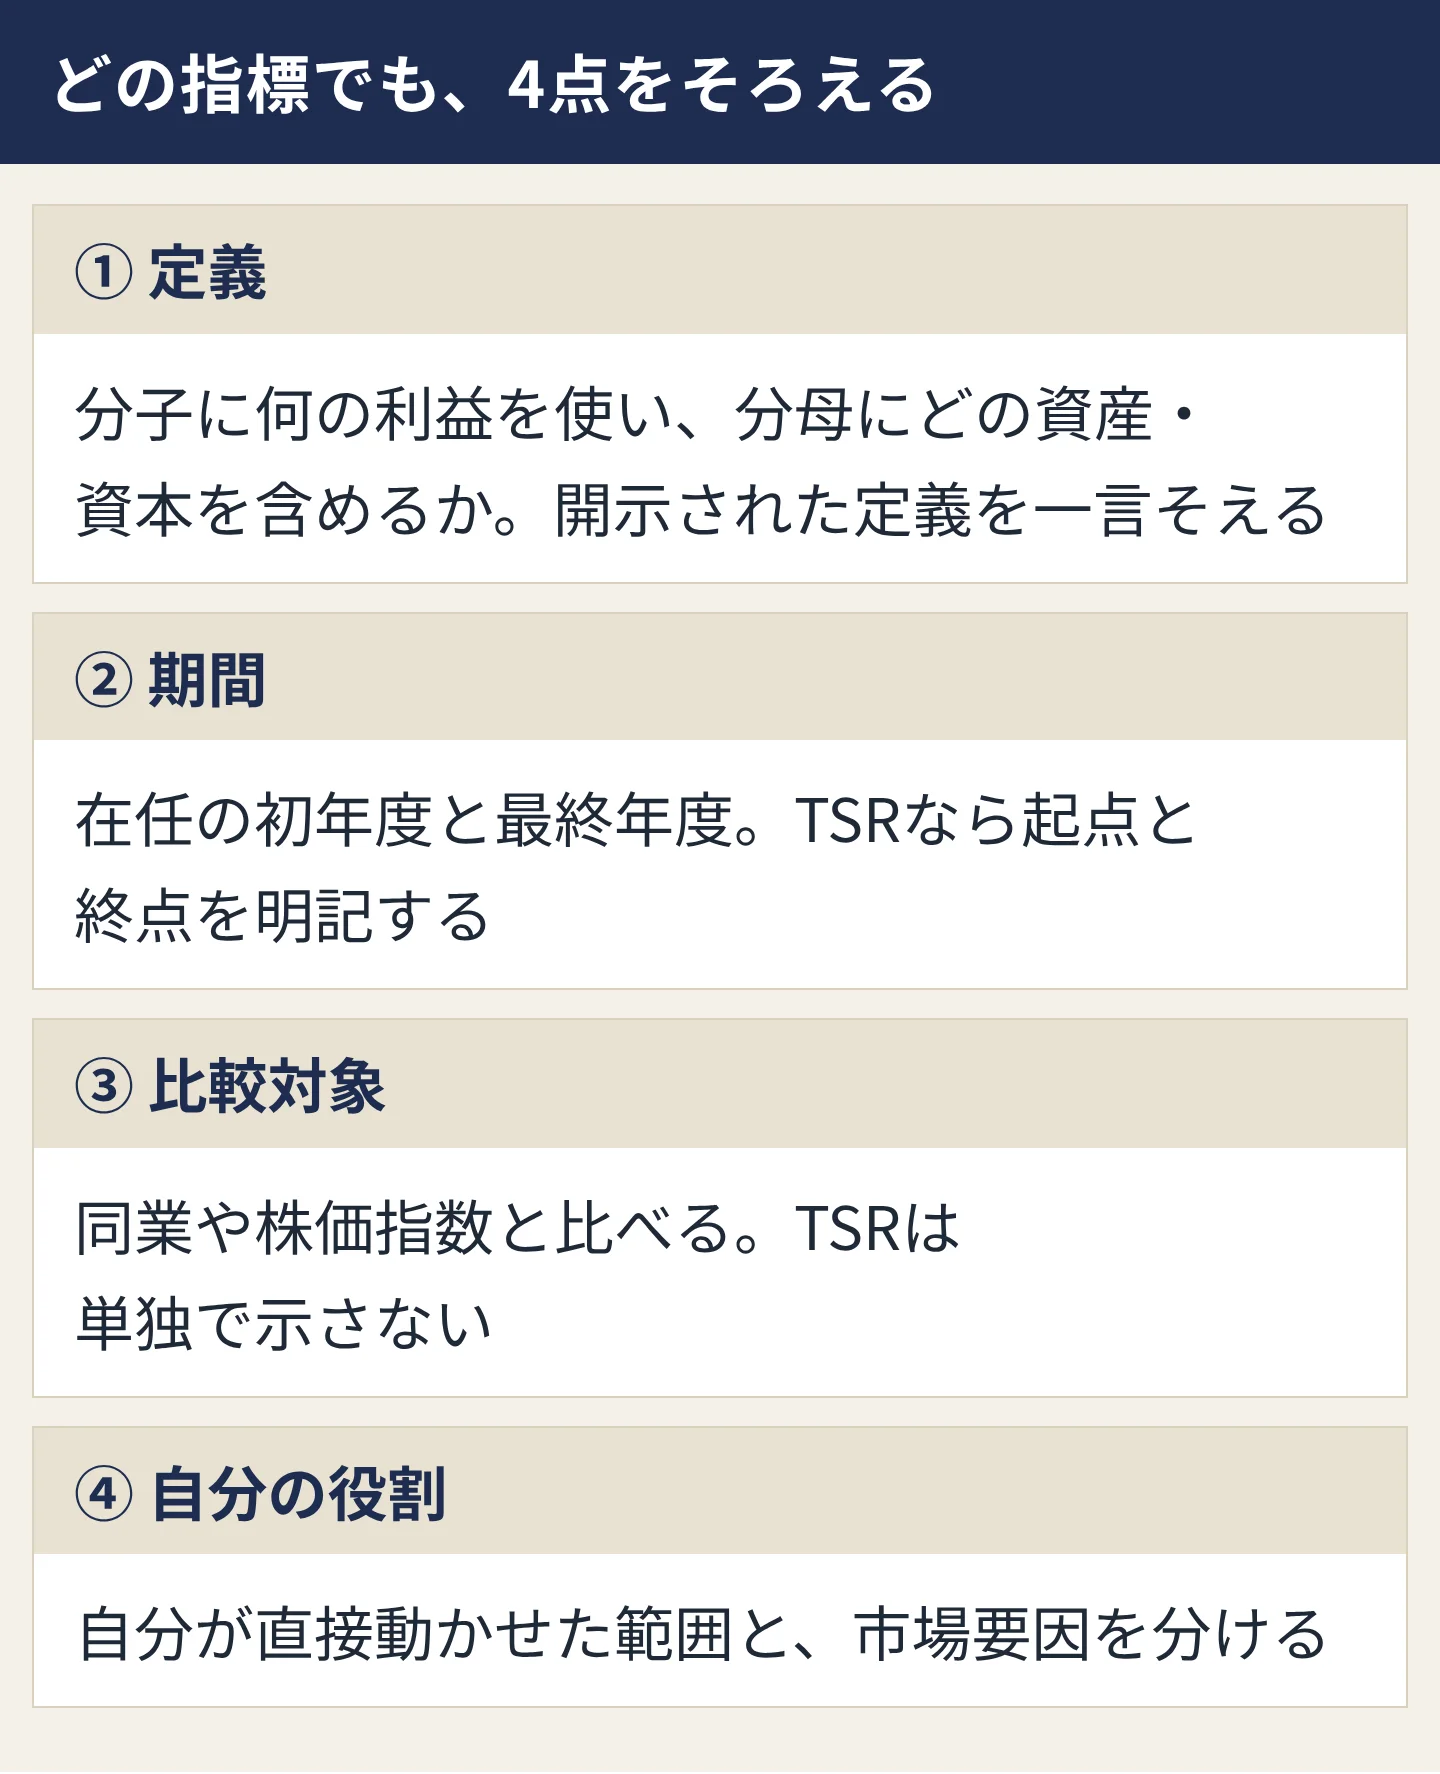
結論から言うと、指標で書くべきです。ただし中心に置くのは、自分が直接動かせた指標(事業のROICや投下資本の効率)で、TSRは会社全体の結果として、期間と比較対象をそえて示します。どの指標でも、定義・期間・比較対象・自分の役割の4点をそろえます。
4点の中身は、次のとおりです。
海外:TSRは「同業との比較」で開示される
米国では、上場企業の委任状説明書に「報酬と業績の関係(Pay versus performance)」の表を載せる規則があります(SEC規則 Regulation S-K Item 402(v))。表には、直近5事業年度について、100ドルを投資した場合の自社のTSR、同業グループのTSR、純利益、会社が選んだ指標を並べます。あわせて、報酬と業績を結びつけるために使った最も重要な財務指標を3〜7個挙げることになっています。
TSRは単独ではなく、同業との比較と、会社が重視する財務指標とを並べて示す形が、米国の開示の基本です。TSRは株価の起点と終点で大きく変わり、市場全体の動きの影響も受けるため、経歴書でも比較の対象をそえるのが妥当です。
日本:資本コストと資本収益性の言葉で語る
東京証券取引所は2023年3月、プライム市場・スタンダード市場の全上場会社に「資本コストや株価を意識した経営」を要請しました。自社の資本コストや資本収益性を把握し、改善の方針・目標・計画期間・具体的な取組みを取締役会で検討・策定して開示し、実行することを求めています。資料の中では、資本収益性の指標の例としてROE(自己資本利益率)とROIC(投下資本利益率)が挙げられ、PBR(株価純資産倍率)1倍割れは、資本コストを上回る資本収益性を達成できていないか、成長性が投資者から十分に評価されていないことを示す目安の一つとされています。
コーポレートガバナンス・コード(2026年7月版)の原則4-1も、取締役会が自社の資本コストを踏まえて収益計画や資本政策の基本的な方針を示すことを求めています。上場企業の役員の選考では、こうした言葉で実績を説明できるかが見られることがあります。
指標ごとの書き方
| 指標 | 向いている役職 | 書き方 |
|---|---|---|
| 事業のROIC | 事業部長・事業管掌の役員 | 社内の定義(分子・分母)を一言そえる。公表されていない数字は書かず、施策と方向性で示す |
| ROE・ROIC(全社) | CEO・CFO | 在任の初年度と最終年度を比べる。資本政策(配当・自社株買い・負債の活用)の判断と結びつける |
| TSR | CEO(会社全体の結果として) | 期間の起点・終点を明記し、同業や株価指数と比べる。自分の寄与と市場要因を分ける |
| 売上・営業利益 | すべての役職 | 資本収益性の指標と並べて、成長と効率の両方を示す |
| 書き方の例(架空の人物) |
|---|
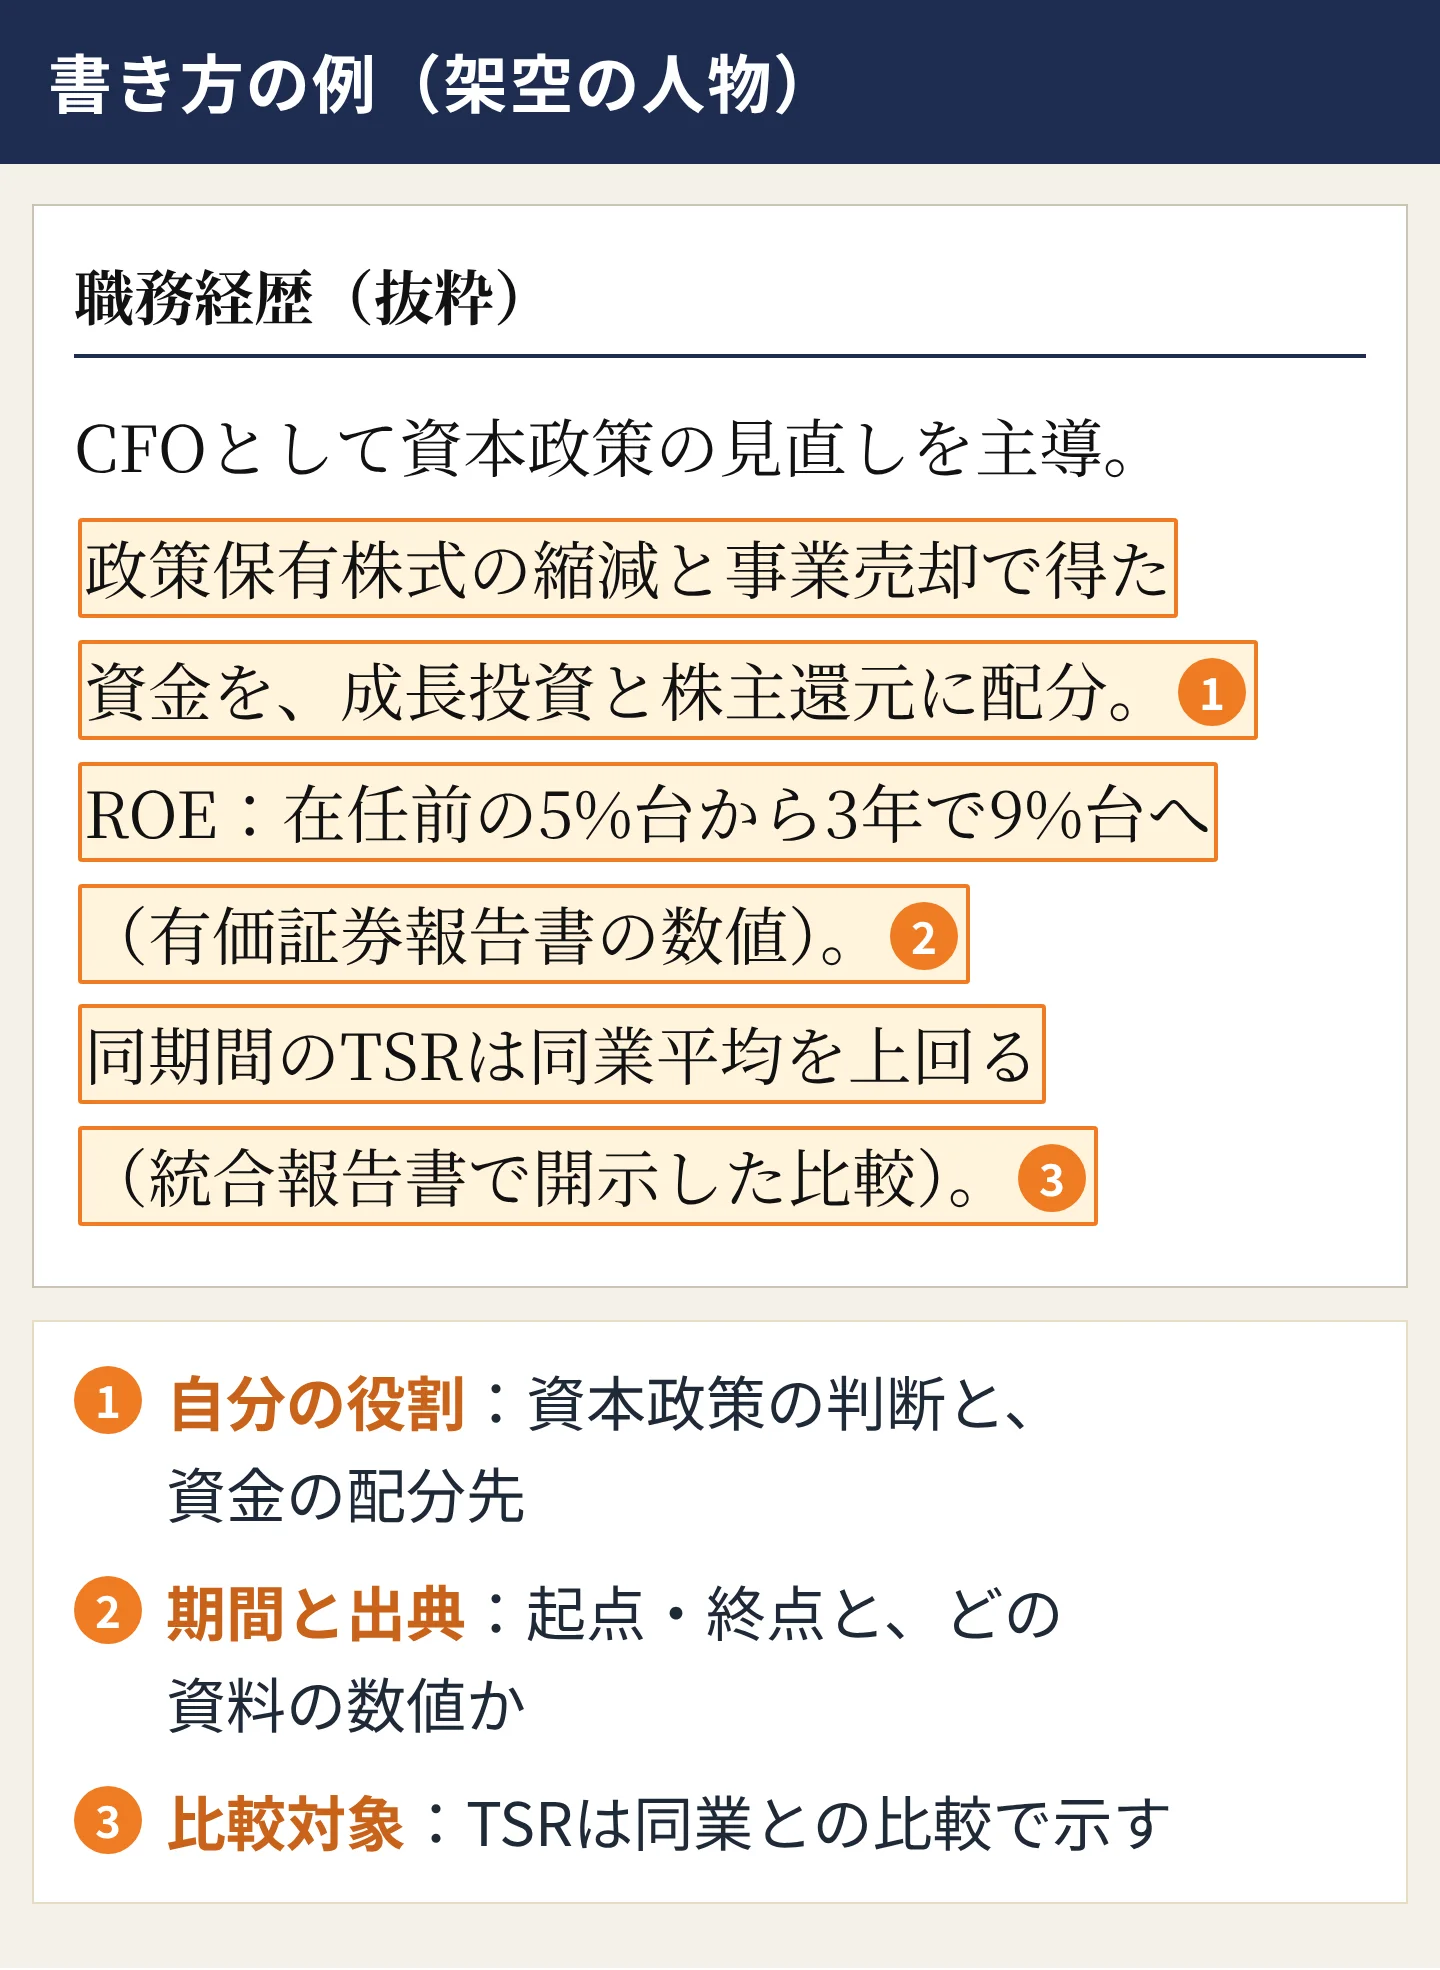
| CFOとして資本政策の見直しを主導。政策保有株式の縮減と事業売却で得た資金を、成長投資と株主還元に配分。ROE:在任前の5%台から3年で9%台へ(有価証券報告書の数値)。同期間のTSRは同業平均を上回る(統合報告書で開示した比較)。 |
この例で、期間・比較対象・自分の役割にあたる箇所を示します。
CEO・CFOとして資本配分を担った場合は、在任期間の営業キャッシュフローなどの資金を、成長投資・株主還元・負債の返済にどう配分したかを、公表資料に基づく比率で示す方法もあります。
ROICの定義(分子に何の利益を使い、分母にどの資産・資本を含めるか)は会社によって異なります。前の会社の定義のまま数字だけを書くと、応募先の定義と比べて誤解を招くため、統合報告書などで開示された定義を一言そえます。TSRが在任期間に市場を下回った場合も、期間と比較対象を示したうえで、資本収益性の改善など自分の打ち手を並べると、評価の材料になります。
例は架空の人物で、数字も例です。事実にない数字は書かないでください。事業ごとのROICは社内の管理数字であることが多く、公表されていなければ数字は書きません。扱いの線引きは「前の会社が上場企業のとき、公表済みの数字はそのまま書いていいですか?」で解説しています。
中期経営計画の目標に届かなかった場合は「中期経営計画が未達だったときは、どう書きますか?」、指標を報酬制度に組み込んだ経験は「役員報酬や株式報酬の制度を設計した経験は?」で解説しています。
会社の業績と自分の寄与の分け方は「会社の業績を、自分の成果として書いていいですか?」にまとめています。CFOの経歴書はCFO(最高財務責任者)の職務経歴書の書き方、経営企画の立場からの書き方は経営企画部長の職務経歴書の書き方、ひな形は役職別のテンプレート一覧にあります。
参考資料
- 17 CFR 229.402 Regulation S-K Item 402(v) Pay versus performance(米国証券取引委員会の規則、コーネル大学ロースクールLIIの掲載)
- 資本コストや株価を意識した経営の実現に向けた対応について(東京証券取引所 上場部、2023年)
- コーポレートガバナンス・コード 2026年7月版(東京証券取引所、2026年)
質問に答えながら書きたい方へ
レジュメラボのAI職務経歴書メーカーは、職種を選んで質問に答えていくと、職務要約・職務経歴・活かせる経験・自己PRの下書きを作成できます。実績ごとに指標・期間・比較対象を入力できるため、資本収益性で語る経歴書の下書きを作成しやすくなります。
あわせて読みたいQ&A
- 生成AIの導入やAIガバナンスの経験は、どう書きますか?導入の規模より、業務プロセスの再設計、効果を測る指標、リスク管理とガバナンスの体制の3点を書きます。取締役会や経営会議への報告の仕組みと、AI事業者ガイ…
- 業務執行取締役と執行役員の違いを、経歴書でどう示しますか?取締役は会社法上の機関の構成員、執行役員は会社が任意に置く役職です。期間を分け、取締役の期間は取締役会での担当と議決への参加を、執行役員の期間は委ね…
- 役員の選考でのバックグラウンドチェック(経歴の確認)では、何が見られますか?学歴・職歴・役職に加え、役員では訴訟・処分・報道も確認されることがあります。年月・役職名・学位・数字を登記や公表資料と一致させるのが確実な備えです。…
- 退任後の競業避止や秘密保持の義務は、経歴書にどう影響しますか?経歴書には役割と成果を公表情報の粒度で書き、技術の中身や顧客・価格・開発計画は書きません。競業避止の義務は期間と範囲を選考の早い段階で伝えると、応募…
- 外資系の日本法人社長の経歴書では、権限の範囲(報告先・損益責任)をどう書きますか?肩書より、報告先、損益責任の範囲、決裁権限、本社機能との分担の4点を書きます。日本では代表取締役は広い代表権を持つと読まれやすいため、実際に自分で決め…
関連するページ